投資を教えてもらったのは、2015年か2016年のことでした。
それから10年、私は勝ったり負けたりを繰り返してきました。信用取引で約30万円のマイナス。貯蓄型保険の解約で5〜8万円のマイナス。銀行で始めたNISAは、2年積み立てて増えたのが1,000円でした。
そして、いちばん意外なのがここです。短期のスイングトレードは、たしか1年で12万円のプラスでした。
勝っていたのに、やめました。
この記事では、10年分の勝ち負けを実額の表で並べたうえで、私が踏んだ6つの落とし穴を書きます。成功の話ではありません。そして最後に、そこから作ったルールと、いまだに守れていないルールを正直に書きます。
いちばん大きな失敗については信用取引で30万円失ってやめた話|育児中パパが長期投資に切り替えるまでに詳しく書きました。
こんな人に読んでほしい
- 投資を始めたのに資産が増えている実感がなく、何を間違えているのか知りたい方
- 短期売買をやめるかどうか迷っている方
- 「生活防衛資金を確保しましょう」と何度も読んだけれど、実際には確保できていない方
- 他人の成功談ではなく、実際の金額が書かれた失敗談を読みたい方
この記事でわかること
- 10年分の勝ち負けを実額で並べた結果
- 勝っていた短期トレードを、それでもやめた理由
- 「勉強してから始める」という定番のアドバイスに、私が同意しない理由
- 生活防衛資金について、私が読者に勧めながら自分で守れていないこと
- 6つの落とし穴から作った今のルールと、破っているルール
①10年分の勝ち負けを、全部並べます
まず数字を出します。金額が分かるものだけを並べました。
| 何をやったか | 期間 | 収支 |
|---|---|---|
| スイングトレード | 1年 | +12万円ほど(たしか、という程度の記憶です) |
| 信用取引 | — | −約30万円 |
| 銀行で始めたNISA | 2年 | +1,000円 |
| 貯蓄型保険(元本割れで解約) | — | −5〜8万円 |
この表について、先に2つ断っておきます。
ひとつは、合計を出していないことです。スイングトレードの12万円はうろ覚えで、保険の損失も5〜8万円という幅があります。足し算をすると、精度のない数字がひとり歩きします。
もうひとつは、これが全部ではないことです。10年分の取引を正確に記録していなかったので、金額が思い出せないものは載せられませんでした。記録していなかったこと自体が、当時の私の姿勢を表しています。
この表から私が読み取ったこと
並べてみて分かったのは、勝った年もあったのに、差し引きでは資産を削っていたということです。
12万円勝った年の私は、たぶん「自分は投資が向いている」と思っていました。そのあとに信用取引で30万円を溶かしています。
勝ちと負けが交互に来ると、人は自分が上手くなったのか下手になったのか判断できなくなります。私は10年かけて、そのことを学びました。
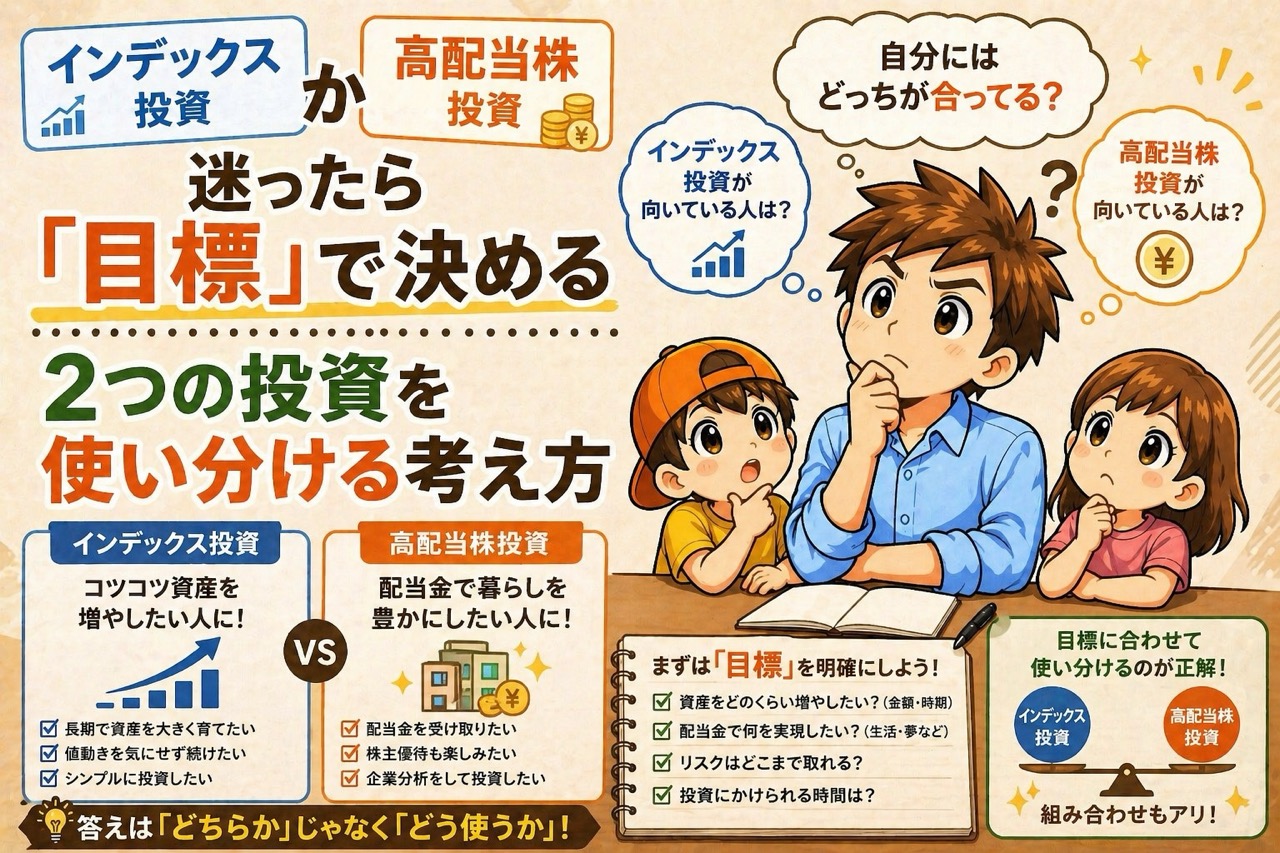
いまは日本株を約720万円分持っていて、税引後の年間配当は23.8万円、利回りは4.10%です。ここに落ち着くまでに、上の表の回り道がありました。
②「勉強してから始める」罠は、私は踏んでいません——逆でした
投資の失敗談には、必ずと言っていいほど「完璧に勉強してから始めようとして、何年も動けなかった」という話が出てきます。
正直に書きます。私はこの罠を踏んでいません。
私の順番は、まったく逆でした。知り合いに投資を教えてもらって、まず半年くらい実際にトレードして慣れて、それから「もっと稼ぎたい」と思って勉強を始めました。
先に始めたことを、後悔はしていません
10年経った今も、この順番でよかったと思っています。
本を10冊読んでも、自分の口座の数字が動いたときの感覚は分かりません。含み損が出たときに何を考えるかは、実際に含み損を持ってみないと分からないからです。
半年トレードしてから勉強を始めたとき、本に書いてあることが「自分が体験したあの場面のことだ」と分かりました。先に始めていなければ、同じ文章を読んでも頭を素通りしていたと思います。
ただし、条件があります
とはいえ、これを人に勧めるかというと、そこは慎重になります。
私が先に始められたのは、教えてくれる人がいたからです。完全に独学で、いきなり大きな金額を動かしていたら、違う結果になっていたと思います。
もし今から同じことをするなら、失っても生活が変わらない金額で半年やってみて、そのあと勉強する——この順番を勧めます。金額の上限を先に決めておけば、先に始めることの危険はかなり減ります。
③相場を読もうとして、いちばん安いところで買えませんでした
2020年のコロナショックのあと、私は買えませんでした。
「まだ下がるかもしれない」と思っているうちに相場は回復していって、気づいたときには買おうとしていた株が高くなっていました。
何の銘柄だったか、思い出せません
ここで正直に書かなければいけないことがあります。
そのとき買おうとしていた銘柄を、私は正確に思い出せません。トヨタかJTかマクドナルドあたりだった気はするのですが、確信がありません。
だから「あのとき買っていれば何万円になっていた」という計算も、この記事には書けません。
書けないこと自体が、この落とし穴の本質だと思っています。当時の私は、買おうとした理由も、買わなかった理由も、どこにも記録していませんでした。記録がないので、あとから検証もできません。
「相場を読もうとするな」というアドバイスはよく見かけます。でも私がいま自分に言いたいのは、そこではありません。読もうとしてもいいから、何を読んだのか書き残しておけ、です。
今やっていること
今は、毎月決まった日に決まった額を積み立てています。
タイミングを考えない分、精神的に楽になりました。そして「なぜ買ったのか」を考えなくてよくなったぶん、記録も要らなくなりました。
自分の判断力を信用しない仕組みに寄せた、というのが正直なところです。
④たまたま勝てたのを、自分の実力だと思いました
ここが、10年でいちばん痛い失敗です。
スイングトレードで1年12万円ほどのプラスが出たとき、私は「自分には向いている」と思いました。そして取引の金額を大きくして、信用取引に手を出しました。
結果は約30万円のマイナスです。
勝っていたのに、やめた理由
意外に思われるかもしれませんが、私が短期売買をやめた決め手は、損失ではありませんでした。
ひとつは、1年分の成績を計算したら市場平均に負けていたことです。12万円のプラスは、額だけ見れば勝ちです。でも同じ期間、何もせずインデックスを持っていたほうが増えていました。手間と神経を使って、市場平均より少ない結果を出していたわけです。
もうひとつは、家族旅行のときのことです。子どもが初めて海を見て叫んでいる横で、私はスマホでチャートを見ていました。
その日のことは旅行中も株価が気になってスマホを手放せなかった後悔|スイングトレードをやめた理由に書いています。
勝ち負けより、再現性を見るようになりました
今は、手法を評価するときに勝ち負けではなく再現性を見ます。
| 短期トレード | 長期・高配当投資 | |
|---|---|---|
| 精神的な負荷 | 高い(毎日相場を見る) | 低い(月1回の確認でよい) |
| 再現性 | 低い(運の要素が大きい) | 高い(仕組みで続く) |
| 収入の安定 | 不安定 | 配当が定期的に入る |
| 家族がいる場合 | 自分の判断に家計が乗る | 仕組みに家計が乗る |
この表で私が重く見ているのは、いちばん下の行です。自分の判断力に家族の資産を乗せるのが、単純に怖くなりました。
⑤買う場所を間違えていました——銀行のNISAと、高いファンド
これは損失額としては小さいのに、いちばん長く尾を引いた失敗です。
住宅ローンを組んだついでに、私は銀行でNISAを開設しました。2年積み立てて、増えたのは1,000円でした。
詳しい経緯はNISAを銀行で始めて後悔した話|2年で+1,000円しか増えなかった理由と証券会社への移管方法に書いています。
何を買うかより先に、どこで買うか
当時の私は「何のファンドを買うか」ばかり考えていました。
でも実際に効いていたのは、その手前です。銀行の窓口で選べる商品は限られていて、しかも信託報酬が高いものが並んでいました。
信託報酬が年1%と年0.1%のファンドでは、30年間で最終的な金額に数百万円の差が出ます。コストは毎日、黙って引かれ続けます。
短期で勝つファンドはあります。でも事前には分かりません
補足しておくと、アクティブファンドが必ず負けるわけではありません。数年単位で見れば、指数を上回るものもあります。
問題は、その1割をあらかじめ見つける方法がないことです。長期で見ると9割近くが指数に負けています。事前に当たりを引ける自信が私にはないので、低コストのインデックスファンドを持ち続けるほうを選びました。
いま新しい資金はインデックス中心に回しています。その判断の経緯は高配当株からインデックス重視に方針転換した話に書きました。
⑥生活防衛資金:3回も勧めておいて、私が確保できていません
ここが、この記事でいちばん書きにくいところです。
このブログでは過去に何度も「生活防衛資金を生活費の6ヶ月分、先に確保してください」と書いてきました。暴落しても生活が回る状態を作ることが、投資を続ける土台になるからです。
そう書いておきながら、私自身が6ヶ月分を維持できていません。
理想は6ヶ月分。でも、月によって支出が動きます
我が家の年間支出は約633万円、月にすると48万円ほどです。6ヶ月分なら約290万円を現金で置いておく計算になります。
ところが実際には、月々の支出が読めません。子どもの行事、家電の故障、車の費用——支出が膨らんだ月に取り崩して、気づくと6ヶ月分を割っていることが何度もありました。
割ったまま気づかないこともあります。これでは生活防衛資金として成り立っていません。
なぜ直せていないか
言い訳になりますが、原因は分かっています。
生活防衛資金を「使ってはいけないお金」として別の口座に隔離していないからです。同じ口座に置いていると、支出が増えた月に自然と手が伸びます。
3〜6ヶ月分という幅のある書き方をしてきたのも、たぶん自分の実態に合わせて基準を緩めていたのだと思います。読者に勧めていた数字が、自分の状態に引きずられていました。
この記事を書きながら気づいたことなので、ここは今から直します。まず、いくら足りていないのかを確認するところからです。
もしあなたが同じ状態なら、金額を増やす前に「別の口座に移す」だけでも効きます。私がまだやれていないことなので、偉そうには言えませんが。
⑦勉強するほど不安が増えたのは、判断軸がなかったからでした
②で「先に始めてよかった」と書きましたが、そのあとに始めた勉強では、別の問題が起きました。
勉強すればするほど、不安が増えていったのです。
本を1冊読むと、知らなかったことが3つ増えます。それを調べると、また知らないことが増えます。「まだ足りない」という感覚が、いつまでも消えませんでした。
知識では不安は消えませんでした
今は理由が分かります。私が探していたのは知識ではなく、判断の基準だったからです。
「この株を買うべきか」という問いに、知識は答えをくれません。答えを出すには「何のために投資しているのか」が決まっている必要があります。そこが空白のままだったので、いくら情報を足しても埋まりませんでした。
数字を並べたら、不安の形が変わりました
変わったきっかけは、勉強ではなく計算でした。
年間支出633万円、教育費2,229万円、いま必要な資産はいくらか——自分の家の数字を全部並べて、サイドFIREまで31年かかると出たときに、不安の正体が「分からないこと」ではなく「見ていなかったこと」だったと分かりました。
31年という数字は決して嬉しいものではありません。それでも、漠然とした不安よりはずっとましでした。対処できる課題に変わったからです。
その試算は資産2100万でサイドFIREを計算したら31年後だった|それでも絶望しなかった理由に置いています。
⑧6つの落とし穴から作ったルールと、守れていないもの
10年分を並べたうえで、今の私のルールを書きます。
| ルール | 守れているか |
|---|---|
| 毎月決まった日に、決まった額を積み立てる | 守れている |
| 短期売買はしない | 守れている |
| 信用取引はしない | 守れている |
| 新しい資金はインデックス中心に回す | 守れている |
| 生活防衛資金を6ヶ月分キープする | 守れていない(⑥のとおり) |
| 資産の確認は月1回まで | 守れていない |
マネーフォワードを入れたら、週に何度も見るようになりました
最後の行について書きます。
「資産の確認は月に1回」と決めていました。日々の値動きは長期で見ればノイズなので、見ないほうがいいと考えたからです。
ところがマネーフォワードを登録してから、週に何度も開くようになりました。
厄介なのは、株だけでなく総資産が見えてしまうことです。家計の管理のために開いたつもりでも、同じ画面に資産の増減が出ています。見るつもりがなくても、目に入ります。
便利にした結果、決めたルールが崩れました。これは仕組みで解決するしかないと思っていますが、いい方法がまだ見つかっていません。
投資を10年やって、ルールを守る難しさだけは、あまり変わっていないというのが正直なところです。
よくある質問
Q. 短期トレードは絶対にやめたほうがいいですか
A. そうは思いません。私は1年で12万円ほどのプラスを出しています。ただ、同じ期間に何もせず指数を持っていたほうが増えていました。「勝てるかどうか」ではなく「かけた時間と神経に見合うか」で判断することをおすすめします。
Q. 記録をつけていないと、本当に困りますか
A. 困りました。この記事を書くのに10年分を振り返って、金額が思い出せないものが複数ありました。買った理由を残していないと、外れたときに何を間違えたのかが分かりません。証券会社の年間取引報告書だけでも保存しておくと、あとで自分を助けます。
Q. 生活防衛資金を6ヶ月分も貯められません
A. 私も維持できていません。ただ、これは金額の問題というより置き場所の問題だと考えています。同じ口座に入れていると、支出が増えた月に手が伸びます。まず別口座に分けるところからで、金額はそのあとでいいと思っています。
Q. 銀行のNISAは、今すぐ移したほうがいいですか
A. 私は移して正解でした。ただ、移管には手続きと時間がかかりますし、タイミングによっては積み立てが止まる期間が出ます。商品と信託報酬を確認して、明らかに不利なら検討する、くらいの順番でいいと思います。
Q. 資産を見すぎてしまうのを、どうやって直しましたか
A. 直せていません。マネーフォワードを入れてから週に何度も開いています。10年やっていても、この程度です。もしうまくいっている方法をお持ちでしたら、教えてほしいくらいです。
Q. この記事を読めば、同じ失敗を避けられますか
A. 避けられないと思います。私自身、この記事に書いた落とし穴のうち2つを今も踏み続けています。知っていることと、できることは別でした。ただ、自分がどこで踏んでいるかを把握できると、被害は小さくなります。
まとめ:勝った年もありました。それでも資産は削れていました
10年分を表にして、いちばん驚いたのは自分の記憶でした。
12万円勝った年のことははっきり覚えていて、そのあとに30万円を溶かしたことは、少しぼんやりしていました。人は勝った記憶のほうを大きく持つのだと思います。
分かったことを整理します。
- 勝った年があっても、差し引きでは資産を削っていた
- 短期売買をやめた決め手は損失ではなく、市場平均に負けていたことと、旅行中もチャートを見ていたこと
- 「勉強してから始める」は、私の場合は当てはまらなかった。先に始めて後から勉強した
- 買おうとして買えなかった銘柄を思い出せない。記録していなかったから検証もできない
- 何を買うかより、どこで買うかのほうが結果に効いていた
- 生活防衛資金は、読者に勧めながら自分が維持できていない
- 資産確認は月1回と決めたのに、便利なアプリを入れて崩れた
もう一段だけ正直に書きます。
この記事を書くまで、私は自分の勝ち負けを一度も一枚の表にしたことがありませんでした。10年やっていて、です。個別の記事では書いてきたのに、並べたことがなかったのです。
並べたら、10分で分かりました。
もし今、投資を何年か続けていて手応えがはっきりしないなら、明日、自分の勝ち負けを1枚の紙に書き出してみてください。金額が思い出せない行があったら、それが次にやることです。
この記事のチェックリスト
- □ これまでの投資の勝ち負けを、1枚の表に書き出した
- □ 金額を思い出せない取引があるか確認した
- □ 証券会社の年間取引報告書を保存する場所を決めた
- □ 生活防衛資金を、生活費と別の口座に分けた
- □ 今いくら確保できているかを数字で確認した
- □ 自分の手法を「勝てるか」ではなく「かけた時間に見合うか」で見直した
- □ 資産を確認する頻度を決めて、実際に守れているか確認した
あわせて読みたい
- 信用取引で30万円失ってやめた話|育児中パパが長期投資に切り替えるまで
- NISAを銀行で始めて後悔した話|2年で+1,000円しか増えなかった理由と証券会社への移管方法
- 貯蓄型保険を元本割れで解約した理由|保険と投資を分けたら両方うまくいった話
※本記事は個人の経験と見解に基づくものであり、特定の金融商品の購入を推奨するものではありません。記載した金額は当時の記憶と記録に基づくもので、一部は概算です。投資判断はご自身の責任でお願いします。
コメント