金融リテラシー

金融リテラシー

損切りできない3つの理由と実践できる判断基準|含み損を放置し続けると起きること

損切りできないのは意志が弱いからではありません。「損失回避バイアス」「買い理由の不明確さ」「根拠なき楽観」という3つの心理的原因があります。すぐ使える損切りルールの作り方・高配当株の判断基準もあわせて解説します。
金融リテラシー

節約してもお金が貯まらない人の共通点|固定費を削れば年24万円が手元に残る

節約しているのにお金が貯まらない——その原因は「小さな節約に集中しすぎること」です。保険・通信費・サブスクの固定費を見直すだけで年24万円が手元に残る、効率的な家計改善の方法をお伝えします。
資産形成/投資戦術

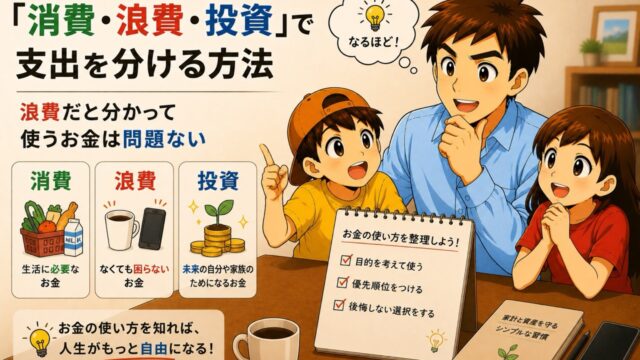
「消費・浪費・投資」で支出を分ける方法|浪費だと分かって使うお金は問題ない

支出を「消費・浪費・投資」に分けると、お金を使う判断が速くなります。我が家が実際に削った浪費は月1万円。ただし浪費より固定費を先に削るべきだった反省と、同じ支出でも人によって分類が変わるという話、そして浪費だと分かって使うお金は問題ない理由を書きます。
金融リテラシー

子どもにいくら資産を残すべきか?——不安な親が、最後に気づいたこと

子ども1人に公立なら約800万円、私立理系・下宿なら約1,500万円。結婚や住宅の援助、遺産まで足すと1人2,500〜3,000万円、2人で最大6,000万円でした。計算しても眠れなかった2児の父が、金額より先に整えた「3つの土台」を書きます。
金融リテラシー

子どもに金融教育は必要か?投資家の父親が考えるお金と自由の本当の関係

「子どもにお金の話は早い?」いいえ、むしろ早いほどいいです。お金の仕組みを知らないと選択肢が狭まる。投資家の父親が金融教育が必要な理由と実践方法をわかりやすく解説します。
金融リテラシー

子どもに奨学金を借りさせたくない親へ|教育費の現実と今からできる準備を数字で解説

「子どもに奨学金は使わせたくない」と思いながらも、教育費1,000万円の準備に不安を感じていませんか?元奨学金利用者の投資家パパが、奨学金の実態・親が全額準備するリスク・高配当投資で教育費を積み立てる方法を数字で解説します。