節約しているのに、なぜかお金が貯まらない。
逆に、お金を使うたびに罪悪感がある。
どちらも私が通ってきた道です。そして両方に共通していたのは、「この支出はアリなのか」を判断する基準を持っていなかったことでした。
基準がないと、支出のたびに迷います。迷うから決められないし、決めても後で後悔する。
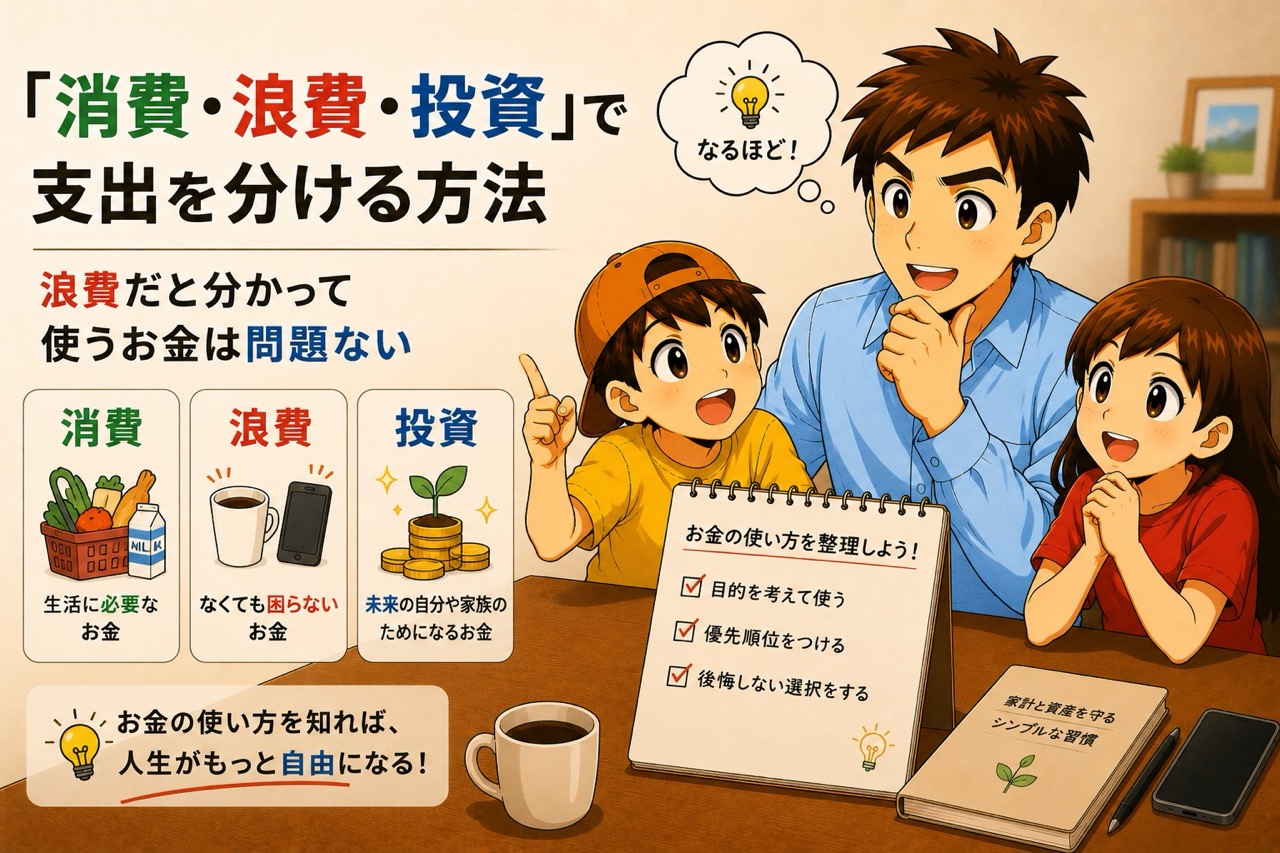
そこで我が家が使っているのが、支出を「消費・浪費・投資」の3つに分ける方法です。
この記事では、その分け方と、実際に何を削って何に回したかを書きます。そして同じ支出でも人によって分類が変わるという、一番大事な話も。
こんな人に読んでほしい
- 節約しているのに、お金が貯まっている実感がない方
- お金を使うことに罪悪感を覚えるようになった方
- 何にお金をかけるべきか、判断基準が欲しい方
- 夫婦で支出の感覚がずれていると感じる方
この記事でわかること
- 消費・浪費・投資の分け方と、具体的な仕分け例
- 我が家が実際に削った浪費(月1万円分)
- 同じ支出でも分類が変わるという話
- 削った分をどこに回したか
①まず、支出を3つに分ける
分類はシンプルです。
| 分類 | 定義 | 例 |
|---|---|---|
| 消費 | 生活に必要な支出。なくせない | 食費、水道光熱費、住宅ローン、通信費 |
| 浪費 | 必要以上の支出。あとで満足も残らない | なんとなくのコンビニ、使っていないサブスク |
| 投資 | 将来の資産や価値になる支出 | 積立投資、書籍、スキル、健康、時短家電 |
大事なのは、浪費をゼロにしようとしないことです。ゼロにすると生活が窮屈になり、続きません。目標は「浪費を削る」であって「浪費を消す」ではありません。
②我が家が実際に削った浪費
浪費を減らすには、まず自分がどこで浪費しているかを知る必要があります。
やり方は簡単で、1ヶ月分の支出を眺めて「これは後悔したな」と思うものに印をつけるだけです。その合計が、削れる浪費の上限になります。
私が印をつけたのは、この3つでした。
| 削った浪費 | 月額 |
|---|---|
| 使っていないサブスク | 約3000円 |
| コンビニのついで買い | 約2000円 |
| 惰性で参加していた飲み会 | 約5000円 |
| 合計 | 約1万円 |
月1万円なら、年12万円です。
ここで少し補足しておきます。我が家のサイドFIREを計算したとき、到達年を動かすのは運用でも節約でもなく「入金力」だったと分かりました。固定費削減だけで試算すると、31年後が26年後になる程度でした。
つまり、浪費を削るだけでは劇的には変わりません。それでも私が続けているのは、削った分が「使っていいお金」に変わるからです。
資産2100万でサイドFIREを計算したら31年後だった|それでも絶望しなかった理由
浪費より先に、固定費を見るべきだった
正直に書くと、順番を間違えていました。
月1万円の浪費を削るのは、意志の力が要ります。コンビニに寄らない、飲み会を断る。毎回判断しなければいけません。
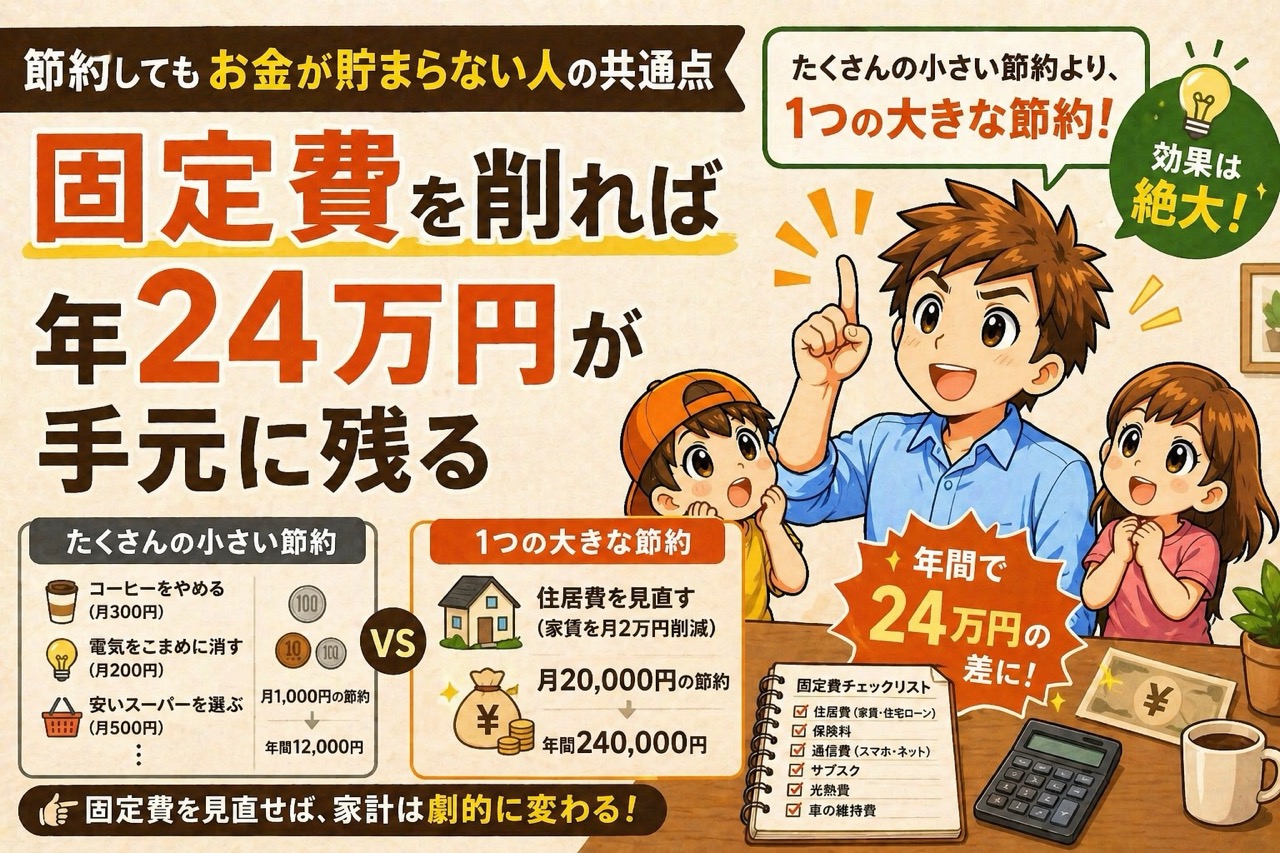
一方、固定費は一度削れば自動的に続きます。我が家の場合、通信費を格安SIMに変えただけで年4万ポイントを獲得できました。しかも1回の手続きで済みます。
格安SIM乗り換えで年4万ポイント獲得|ノジマでUQ↔ワイモバイルを交互に乗り換えた夫婦の実体験と注意点
今も自動車保険が月2.5万円のまま手つかずです。相見積もりを取れば年20万円ほど削減できる見込みがあるのに、後回しにしています。意志の力が要らない削減から先にやるべきだったと反省しています。
③同じ支出でも、人によって分類は変わります
ここがこの記事で一番伝えたいところです。
「これは浪費」と一律に決められる支出は、実はほとんどありません。
我が家の例を挙げます。
| 支出 | 我が家の分類 | 理由 |
|---|---|---|
| 家族旅行 | 投資 | 子どもと過ごせる時期は限られている。同じ100万円でも、今使うのと20年後に使うのでは得られる経験がまったく違う |
| 時短家電 | 投資 | 浮いた時間が毎日返ってくる。買った瞬間に元が取れるものではない |
| コーヒーマシン | 投資 | 缶コーヒー代が下がり、朝が楽しみになった |
| ロレックスの腕時計 | 浪費、と分かったうえで買う | 生活は1ミリも便利にならない。それでも欲しい |
最後の行が大事だと思っています。
浪費だと分かっていて使うお金は、実は問題ありません。問題なのは「何も考えずに使って、あとで後悔する」ことのほうです。
私は一時期、あらゆる支出を「投資に回せばいくらになるか」で判断していました。その結果、正しい選択ばかりが積み上がって、心が動くものが生活から消えていました。
投資に回してばかりで人生がつまらなくなった話|ロレックスとハワイという「使う目標」を立てた理由
時短家電を「投資」に入れている理由
もう少し具体的に書きます。
ドラム式洗濯乾燥機も食洗機も、買った瞬間に元が取れたわけではありません。でも「干す家事」がまるごと消えて、その時間が毎日返ってきます。
その食洗機は、容量が足りずに一度買い替えました。工事込み約40万円かけてミーレに入れ替えたのは、金額だけ見れば完全に浪費に見えます。でも毎日返ってくる時間を考えると、我が家では投資に分類しています。
金融商品だけが投資ではありません。将来にわたって何かを返し続けてくれる支出は、全部投資だと考えています。
④この分類は、夫婦で話すときに効きます
もうひとつ、思わぬ効果がありました。
家計に対する温度感が夫婦で違うのは、ごく普通のことです。我が家も最初から揃っていたわけではありません。
うまくいき始めたのは、「節約しよう」と言うのをやめてからでした。代わりにやったのが、この分類を一緒にやることです。
すると分かったのは、意見の食い違いが「価値観の対立」ではなく「分類が違うだけ」だということでした。
片方が「浪費」だと思っているものを、もう片方は「投資」だと思っている。それなら、どう分類しているかを話せばいい。「無駄遣いしないで」より、話がずっと進みます。
年に1回のライフプラン見直しと組み合わせると、さらに効きます。将来必要な額が押さえられていれば、それ以外は使っていいお金だと確認できるからです。
ライフプランは55歳では遅い|30代で作ったら「お金を使う不安」が消えた話と作り方5ステップ
よくある質問
Q. 家族旅行は消費・浪費・投資のどれですか?
A. 我が家では投資に分類しています。子どもが親と旅行を楽しんでくれる期間は限られているからです。ただし「なんとなく恒例だから」「気が進まないが断れない」なら、消費や浪費に近づくと思います。目的があるかどうかで変わります。
Q. 浪費だと分かっていて買うのはダメですか?
A. まったく問題ないと考えています。私はロレックスを買う目標を立てていますが、これは完全に浪費です。生活は1ミリも便利になりません。問題なのは、何も考えずに使って後悔することのほうです。
Q. 消費を減らしすぎると生活の質が下がりませんか?
A. 下がります。消費は生活に必要な支出なので、削る対象ではありません。順番は「固定費 → 浪費 → 消費」です。意志の力が要らない固定費から手をつけるのが効率的だと、遠回りして気づきました。
Q. 自己投資は何にお金をかければいいですか?
A. 「1年後の自分にとって価値があるか」で判断しています。収入を増やしたいなら仕事に直結するスキル、時間を増やしたいなら効率化ツール、というように今いちばん足りないものを選ぶのが現実的だと思います。
まとめ:基準があると、使うことが怖くなくなる
支出を「消費・浪費・投資」に分けると、判断が速くなります。
我が家が実際に削った浪費は、サブスク・コンビニ・飲み会で月1万円でした。ただし正直に言えば、浪費を削るより固定費を削るほうが先だったと反省しています。意志の力が要らないぶん、続くからです。
そしてこの分類の一番の価値は、節約ではありませんでした。「これは使っていいお金だ」と自分に許可を出せるようになったことです。
基準がないと、使うたびに不安になります。基準があれば、決めた範囲で堂々と使える。
浪費だと分かって使うお金は、問題ありません。分からないまま使って、あとで後悔するお金が問題なのだと思います。
この記事のチェックリスト
- □ 1ヶ月分の支出を眺めて「後悔した支出」に印をつけた
- □ その合計額(=削れる浪費の上限)を出した
- □ 固定費(保険・通信費)を先に見直した
- □ 自分にとっての「投資」が何か書き出した
- □ 浪費だと分かったうえで使うものを決めた
- □ 夫婦で同じ支出をどう分類しているか話した
あわせて読みたい
- 投資に回してばかりで人生がつまらなくなった話|ロレックスとハワイという「使う目標」を立てた理由
- ライフプランは55歳では遅い|30代で作ったら「お金を使う不安」が消えた話と作り方5ステップ
- 子育て中に自己投資は贅沢?3つの課金で朝活・副業・資産形成が同時に加速した実体験
- 格安SIM乗り換えで年4万ポイント獲得|ノジマでUQ↔ワイモバイルを交互に乗り換えた夫婦の実体験と注意点
※本記事は個人の体験・見解に基づくものであり、特定の支出や投資手法を推奨するものではありません。判断はご自身の状況に合わせて行ってください。
コメント