インデックス

資産形成/投資戦術

確定拠出年金の銘柄、初期設定のままにしていませんか?|元本保証型で20年プラス1000円だった上司の話

確定拠出年金を初期設定のまま放置すると20年積み立ててもプラス1000円にしかなりません。私も5年間放置して500円でしたが、インデックスファンドに変更してから+20万円に。スイッチングの手順と銘柄の選び方をわかりやすく解説します。
資産形成/投資戦術

高配当株の配当金で教育費を準備できる?必要元本の計算と2児パパの資産役割分担戦略

「高配当投資の配当金で教育費を準備したい」と思いながら、老後資金や子どもへの資産など目標が多くて途方に暮れていませんか?給料・インデックス・高配当それぞれに役割を持たせてひとつずつ積み上げる考え方と、教育費に必要な元本シミュレーションを2児パパが解説します。
サイドFIRE設計図

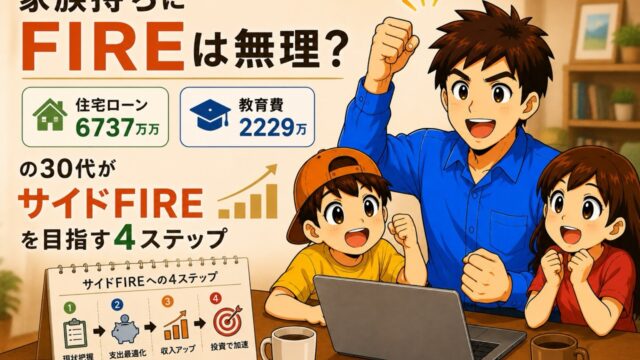
家族持ちにFIREは無理?住宅ローン6737万・教育費2229万の30代がサイドFIREを目指す4ステップ

住宅ローン6737万円、教育費2229万円、資産2100万円。フルFIREには1億3400万円必要で、子育て世帯には無理だと数字で確認しました。それでもサイドFIREなら9250万円と月19万円で射程に入る理由と、実践中の4ステップを全公開します。
資産形成/投資戦術

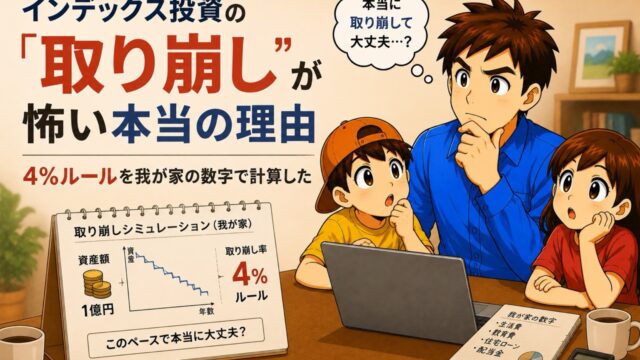
インデックス投資の「取り崩し」が怖い本当の理由|4%ルールを我が家の数字で計算した

4%ルールで計算した我が家の必要資産は9250万円。でもそれは毎年370万円を売り続ける前提でした。取り崩しが怖い3つの理由を分解し、2040年代に教育費で来る「予行演習」と、配当・企業型DCという恐怖を下げる仕組みまで実数字で書きます。
サイドFIRE設計図

インデックスか高配当株か迷ったら「目標」で決める|2つの投資を使い分ける考え方

インデックス投資と高配当株、どちらを選ぶべきか迷っていませんか?「◯歳までに5,000万円」などの長期目標にはインデックス、配当を毎年生活費や再投資に使いたいなら高配当株。2つの使い分け方を解説します。