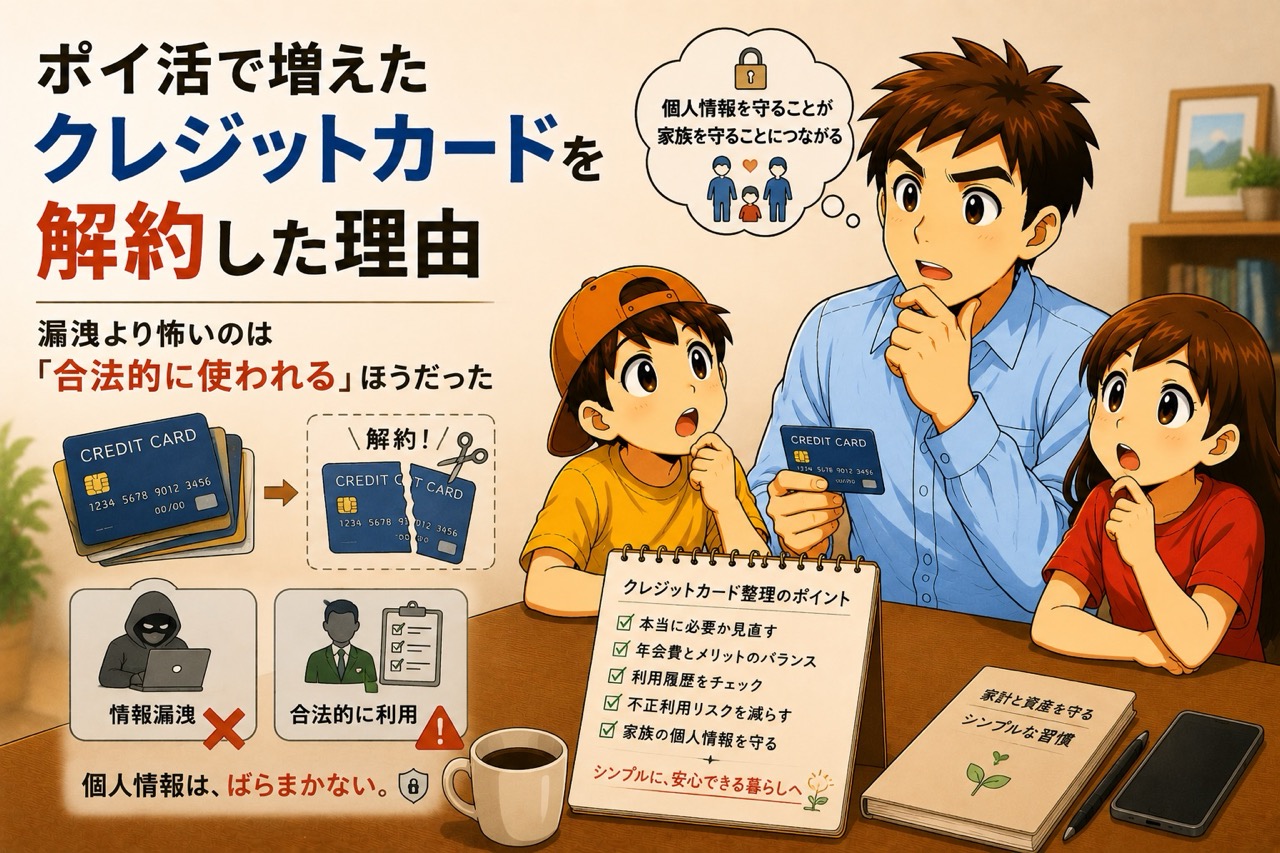
先日、こんなニュースを見ました。
ライフカードが、グループ会社のアイフルから提供された顧客の信用情報を、保険商品の案内先を選ぶために使っていた。対象は約94万6000件。
最初に読んだとき、「情報が漏れた事件かな」と思いました。でも、よく読むと違いました。
外部に漏れたわけではないのです。 グループ内で、本来の目的とは違う使われ方をしていた、という話でした。
そして私は、こちらのほうが怖いと感じました。
漏洩は「事故」です。でもこれは、普通に運用されている中で起きたこと。94万件、期間にして1年半以上、内部監査で見つかるまで誰も気づかなかった。
私はライフカードを持っていません。それでも他人事ではないと思いました。ポイ活で作って、そのまま放置しているカードが何枚もあるからです。
というわけで、整理しました。この記事では、何を考えて、どのカードを解約したのかを書きます。
こんな人に読んでほしい
- ポイントやキャンペーン目当てで作ったカードが放置されている方
- 使っていないカードを解約すべきか迷っている方
- 住宅ローンや借り換えを検討している方
- 個人情報の扱いが気になっている方
この記事でわかること
- 今回のニュースで実際に起きたこと(正確な事実関係)
- 使っていないカードを持ち続けるリスク4つ
- 私が実際に解約した3枚と、その判断基準
- 解約せずに残したカードと、その理由
- 解約前に必ず確認すべき5項目
①何が起きたのか(事実関係を正確に)
まず、報道されている内容を整理します。ここは推測を混ぜずに書きます。
- ライフカードが2026年8月17日に発表
- グループ会社のアイフルから、顧客の信用情報の一部を含む情報の提供を受けていた
- その情報を、保険商品の案内先を選ぶ過程で使っていた
- 信用情報は、アイフルが指定信用情報機関から取得したもの
- 対象は重複を除いて94万6056件
- 発覚したのは内部監査部門の調査
- ライフカード側は「適切とはいえない運用だった」と説明
信用情報は、返済能力の確認など限られた目的で使うことが前提とされています。保険を案内すること自体ではなく、案内する相手を選ぶために信用情報を使った点が問題とされました。
そして重要な点として、報道では次のようにも伝えられています。
- 提供された情報はライフカード内でのみ使われた
- グループ外への漏えいや、第三者による不正利用は確認されていない
- 信用情報機関に登録されている内容や信用評価に影響はない
つまり、これは情報漏洩事件ではありません。外部に流出したわけではないという点は、正確に押さえておくべきだと思います。
②それでも私が「怖い」と思った理由
漏洩ではないなら、大した話ではないのでしょうか。私はそうは思いませんでした。
理由は、これが事故ではなく、日常の運用の中で起きたことだからです。
漏洩事件なら「不正アクセスがあった」「委託先がミスをした」という原因があります。対策も分かりやすい。でも今回は、社内の誰も違和感を持たないまま、1年半以上続いていたわけです。
そして私が思ったのはこういうことでした。
カードを作るというのは、自分の情報を預けることでもある。
普段そんなことは意識しません。ポイントがもらえるから、キャンペーンがあるから、と申し込む。でも申し込んだ瞬間から、氏名・住所・年収・勤務先・そして信用情報が、その会社の手元にあり続けます。
使っていないカードでも、情報だけは預けたままになっている。
ここに気づいてから、「使っていないなら、預けておく理由もないな」と思うようになりました。
③使っていないカードを持ち続けるリスク4つ
情報の話だけではありません。整理する過程で、他にもリスクがあると分かりました。
1. 不正利用に気づきにくい
使っていないカードは、明細を見ません。万一不正利用されても、発見が遅れます。 カード会社の補償には申告期限が設けられていることが多いため、気づくのが遅いと補償を受けられない可能性があります。
2. 年会費の払い忘れ
「初年度無料」「年1回利用で無料」といった条件付きのカードは、条件を満たさなくなると年会費が発生します。使っていないカードほど、これに気づきません。
3. 情報を預けている先が増える
前述の通りです。カードの枚数だけ、自分の情報を預けている会社があるという状態になります。
4. 住宅ローンなどの審査に影響することがある
これは意外と知られていません。カードのキャッシング枠は「借入可能額」とみなされ、住宅ローンなどの審査で考慮されることがあると言われています。枚数が多ければ、その分だけ枠の合計も大きくなります。
ただし、扱いは金融機関によって異なりますし、必ず不利になるとも限りません。気になる場合は、審査を受ける前に確認するのが確実です。
私自身、住宅ローンを組んでいて、将来的に借り換えを検討する可能性もあります。そのときに枚数が多くて困るくらいなら、今のうちに整理しておこうと考えました。
住宅ローン残高6737万円。純資産がマイナスになる分岐点を計算してみた
④実際に解約した3枚
私が解約したのは次の3枚です。いずれもポイントやキャンペーン目当てで作り、その後ほとんど使っていなかったカードでした。
Olive(三井住友銀行)
作ったきっかけは、三井住友フィナンシャルグループから新たに発表された株主優待でした。Oliveを保有し、口座に15万円以上入金していれば、毎年5000ポイントのVポイントがもらえるという内容です。条件を満たすだけでポイントがもらえるなら、と登録しました。
考え直したのは、条件を維持し続けることのリスクに気づいたからです。
三井住友銀行には、一定期間取引がない口座に管理手数料がかかる仕組みがあります。調べたところ、2年間取引がない場合の未利用口座手数料は年1100円でした。
つまり、こういう状態です。
年5000ポイントのために、15万円を寝かせ、さらに手数料を取られないよう定期的に取引し続ける。
うっかり忘れれば、お金を増やすはずが減っていく。金額としては年1100円ですが、私が引っかかったのは額の大きさではありません。「忘れたら損をする」という条件を、毎年抱え続けることでした。
管理する対象がひとつ増えれば、その分だけ抜け漏れの可能性も増えます。年5000ポイントは魅力的ですが、そのために注意を払い続けるのは、私には割に合いませんでした。
なお、未利用口座手数料には対象となる口座の条件や免除条件が設けられています。すべての口座が一律に対象となるわけではないので、詳細は公式サイトで確認してください。
au PAY カード
カードを発行するとポイントサイトで5000ポイントもらえるというポイ活案件で作りました。
そして、一度も使っていません。 ポイントを受け取った時点で役目は終わっていたのに、そのまま持ち続けていました。
エポスカード
こちらも同じです。発行で5000ポイントという条件で作り、それきり使っていませんでした。
3枚に共通していたのは、「作った理由がポイントだった」という点です。逆に言えば、ポイントを受け取った時点で、持ち続ける理由はなくなっていました。
にもかかわらず、私の氏名・住所・年収・勤務先といった情報は、その会社に預けられたままでした。今回のニュースを見て気になったのは、まさにここです。いつ、どんな形で使われるのか、自分では分からない。
使ってもいないのに預けたままにしておく理由が、どうしても思いつきませんでした。だから解約しました。
⑤解約せずに残した4枚と、その基準
全部解約したわけではありません。手元に残したのはこの4枚です。
| カード | 残した理由 |
|---|---|
| 楽天カード | メインの決済用。ポイントを日用品の購入に回している |
| セゾンカード | 特定の支払いで使用 |
| イオンカード | 日常の買い物で使用 |
| MUFGカード | 会社のルールで作成が必要だったもの |
私が残す基準にしたのは、この3つです。
- メインで日常的に使っている
- 公共料金やサブスクの引き落としに紐づいている
- 年会費以上の価値がある特典を、実際に使っている
逆に言えば、このどれにも当てはまらないカードは、持っている理由がないということになります。解約した3枚は、どれにも当てはまりませんでした。
なお、会社の都合で作ったカードのように、自分の意思では解約できないものもあります。そういうカードがあるなら、その分だけ他を絞る、という考え方でいいと思っています。
注意:解約しすぎるのも考えもの
ひとつ補足です。長く使ってきたカードを解約すると、その利用履歴(クレジットヒストリー)が積み上がらなくなる、という見方もあります。
信用情報は「きちんと返済してきた実績」の記録でもあるため、長期保有のカードをすべて解約するのが常に得とは限りません。使っていないカードを整理するのが目的であって、枚数を減らすこと自体が目的ではない、という点は意識しておきたいところです。
⑥解約前に確認すべき5項目
解約は電話やアプリで数分ですが、先に確認しておかないと損をすることがあります。
| 確認項目 | 理由 |
|---|---|
| ポイント残高 | 解約するとポイントが失効することが一般的です。先に使い切る |
| 引き落としの紐付け | 公共料金・携帯・サブスクが紐づいていないか。支払い遅延の原因になります |
| ETCカード・家族カード | 本カードを解約すると同時に使えなくなります |
| 分割・リボの残債 | 残っていると解約できない、または一括請求になる場合があります |
| 年会費の請求時期 | 直前に解約しても返金されないことが多い。更新月の前に |
特に2番目は要注意です。私も確認したところ、忘れていた引き落としが紐づいていたカードがありました。ここを見落とすと、解約した数ヶ月後に支払い遅延の通知が来る、ということになりかねません。
よくある質問
Q. 使っていないカードは解約したほうがいいですか?
A. 年会費がかからないなら急ぐ必要はありませんが、明細を見ないカードは不正利用に気づきにくいという問題があります。使う予定がないなら、整理する意味はあると思います。
Q. 解約すると信用情報に傷がつきますか?
A. 解約そのものが「傷」になるわけではありません。ただし長期保有のカードを解約すると、その利用履歴が積み上がらなくなるという見方はあります。すべてを解約するのではなく、メインを残して使っていないものを整理するのが現実的だと思います。
Q. 住宅ローンの審査に影響しますか?
A. キャッシング枠が借入可能額とみなされ、考慮されることがあると言われています。ただし扱いは金融機関によって異なります。審査を控えている場合は、事前に確認するのが確実です。
Q. ライフカードは解約すべきですか?
A. 私はライフカードを持っていないので、判断する立場にありません。今回の件について同社は「適切とはいえない運用だった」と説明しており、グループ外への漏えいや信用評価への影響はないとされています。この記事は特定の会社の利用を否定するものではありません。 私にとっては、自分のカードを見直すきっかけになった、というだけの話です。
Q. ポイ活自体はやめたほうがいいですか?
A. そうは思いません。ただ今回、もらえるポイントより、維持コストのほうが大きくなりかねないケースがあると気づきました。Oliveがまさにそれで、年5000ポイントのために口座を維持し続け、忘れれば手数料を取られる。受け取る額だけでなく、維持する手間とリスクまで含めて判断する必要があると思います。そして、作ったあとに整理する工程まで含めてポイ活なのかもしれない、とも思うようになりました。
ちなみに、維持コストが割に合ったポイ活の例もあります。格安SIMの乗り換えは、手間に対して見返りが大きかったケースでした。
そもそも「その支出は消費なのか、浪費なのか、投資なのか」という分け方をしておくと、ポイント目当てでカードを作るかどうかの判断もぶれにくくなります。支出を3つに分ける方法は、別の記事にまとめました。
格安SIM乗り換えで年4万ポイント獲得|ノジマでUQ↔ワイモバイルを交互に乗り換えた夫婦の実体験と注意点
まとめ:作ったら、整理するところまでがセット
今回のニュースで私が学んだのは、情報は漏れなくても使われるということでした。
グループ会社間で共有され、本来の目的とは違う用途に使われる。それが1年半以上、内部監査で見つかるまで続いていた。悪意のある事件ではないぶん、どこでも起こりうるとも言えます。
だからカード会社が信用できない、という話ではありません。使ってもいないのに情報だけ預けたままにしておく理由がない、というだけのことです。
ポイ活は続けます。でもこれからは、作ったら整理するところまでを一連の作業にしようと思います。
まずは財布とアプリを開いて、カードを数えるところからでした。私は、思っていたより多かったです。
実践チェックリスト
- □ 保有しているカードをすべて書き出した
- □ それぞれ「メインで使う/引き落としがある/特典を使っている」に当てはまるか確認した
- □ どれにも当てはまらないカードをリストアップした
- □ ポイント残高を確認し、使い切った
- □ 公共料金・サブスクの紐付けを確認した
- □ ETC・家族カードの有無を確認した
- □ 年会費の請求時期を確認した
- □ 長期保有カードは残す判断をした
あわせて読みたい
- 住宅ローン残高6737万円。純資産がマイナスになる分岐点を計算してみた
- ライフプランは55歳では遅い|30代で作ったら「お金を使う不安」が消えた話と作り方5ステップ
- 「消費・浪費・投資」で支出を分ける方法|浪費だと分かって使うお金は問題ない
- 格安SIM乗り換えで年4万ポイント獲得|ノジマでUQ↔ワイモバイルを交互に乗り換えた夫婦の実体験と注意点
※本記事は報道内容と個人の判断を記録したものであり、特定の企業やサービスの信用を毀損する意図はありません。事実関係は各社の公式発表をご確認ください。カードの解約や信用情報の取り扱いについては、制度や運用が変わる場合があります。ご自身の判断でお願いします。
コメント