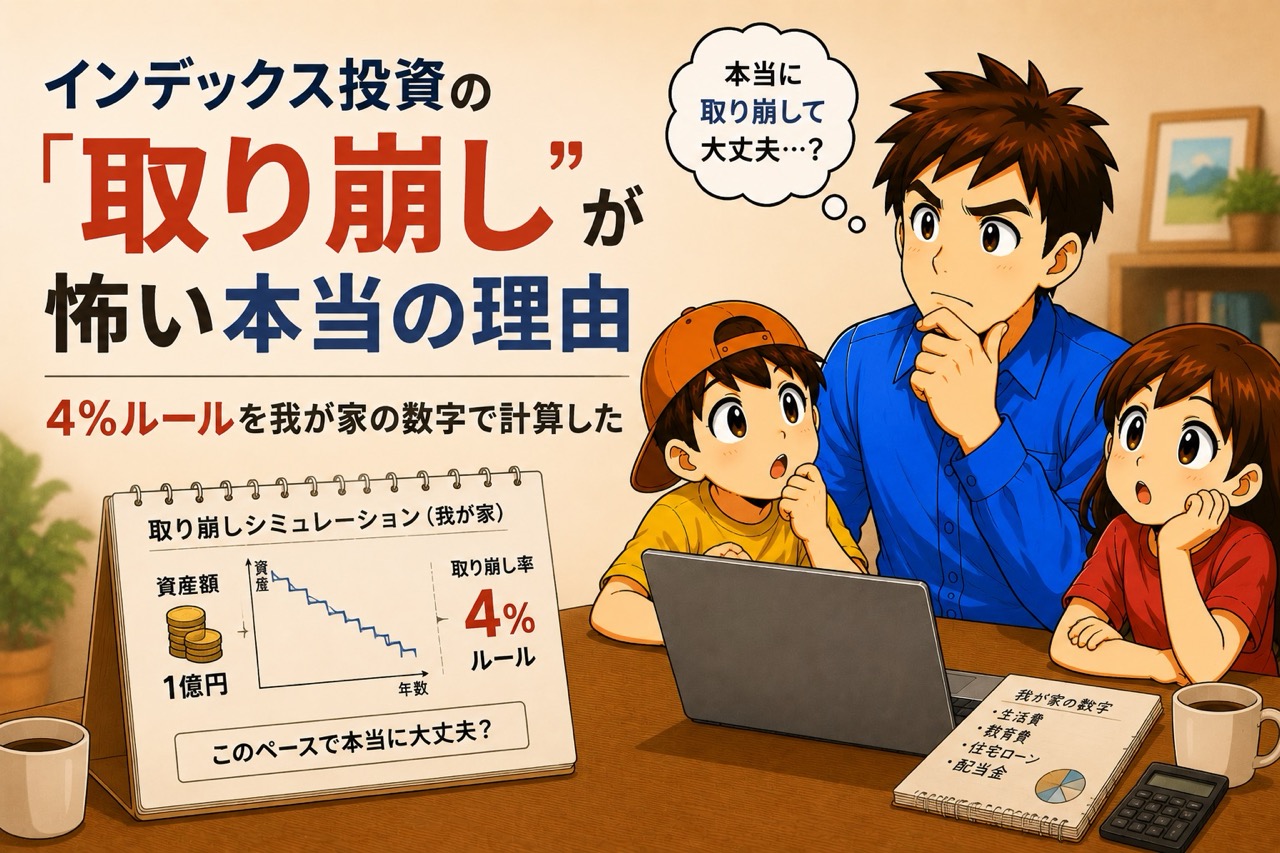
先日、我が家のサイドFIREに必要な資産を計算したら9250万円という数字が出ました。到達は31年後です。
遠い。でも、それより先に引っかかったことがありました。
仮に9250万円が貯まったとして、私はそれを取り崩せるのだろうか。
4%ルールは知っています。「年間支出の25倍あれば、毎年4%ずつ取り崩しても資産は尽きにくい」という考え方です。理屈は分かる。それでも、自分が積み上げた資産を売って生活費にする場面を想像すると、どうしても手が止まる気がするのです。
この記事では、我が家の実際の数字を使って4%ルールを計算し直したうえで、「取り崩しが怖い」という感情の正体を分解します。そして、その恐怖を和らげる現実的な手段として、我が家がすでに持っているものについて書きます。
こんな人に読んでほしい
- FIREやサイドFIREを目指してインデックス積立をしている方
- 4%ルールは知っているが、実際に取り崩す想像ができない方
- 取り崩しへの不安を、感情論ではなく仕組みで解決したい方
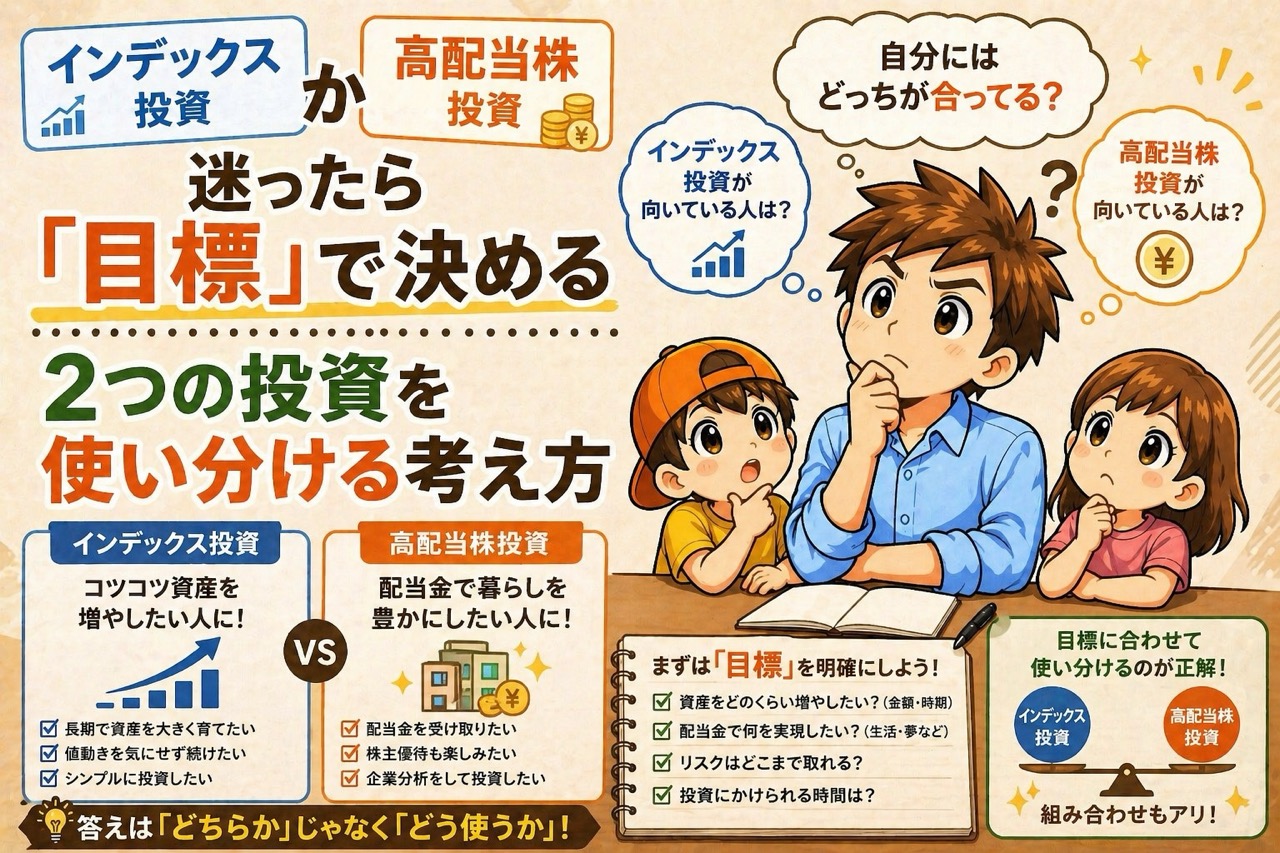
- 高配当株とインデックスの役割分担を考えたい方
この記事でわかること
- 我が家の実数字で計算した4%ルール(必要資産9250万円の根拠)
- 取り崩しが怖い3つの理由と、その正体
- 実は2040年代に「取り崩しの予行演習」が来るという話
- 配当と企業型DCが、心理的ハードルをどう下げてくれるか
まず、我が家の数字で4%ルールを計算する
一般論より、自分の数字のほうが実感が湧きます。我が家の前提はこうです。
| 項目 | 金額 |
|---|---|
| 年間支出(総額) | 633万円 |
| − 住宅ローン(労働収入で払う前提) | △230万円 |
| − 保育園代(小学校入学でなくなる) | △60万円 |
| FIRE後に資産でまかなう生活費 | 約343万円 → 余裕を見て370万円 |
| 必要資産(370万円 ÷ 4%) | 9250万円 |
この計算の詳しい過程は、こちらに書いています。
資産2100万でサイドFIREを計算したら31年後だった|それでも絶望しなかった理由
ここで重要なのは、4%ルールが「取り崩す前提」の計算式だということです。9250万円という数字は、毎年370万円を売って現金化することを織り込んでいます。積み上げて終わりではありません。
そして私は、その「売る」がどうにも苦手そうなのです。
取り崩しが怖い、3つの理由
なぜ怖いのか。自分の中身を分解してみると、3つに分かれました。
理由①:増やすことに慣れすぎて、減らす経験がない
投資を始めて10年、私がやってきたのは「買う」ことだけです。積立設定をして、配当を再投資して、資産が増えていくのを眺める。売って減らすという操作を、生活のために行った経験がありません。
正確に言えば、始めた頃は短期売買もしていました。ただしあれは「増やすために売る」であって、生活のために取り崩すのとはまったく別物です。しかもその短期売買は、信用取引で30万円失って終わっています。売る経験は、良い記憶と結びついていません。
行動経済学でいう損失回避バイアスというやつだと思いますが、理屈を知っていても感覚は変わりません。数字が減るのを見るのが、単純に嫌なのです。
理由②:暴落中に売らなければならない場面が来る
これが一番現実的な恐怖です。
4%ルールは平均的にはうまくいく計算ですが、暴落した年にも生活費は必要です。資産が3割減っている最中に、さらに売って現金化する。それを実行できるかというと、正直まったく自信がありません。
というのも、私は最近それに近い経験をしています。地政学リスクで相場が急変したとき、保有株の評価益がプラス7%まで落ち込みました。配当が目的で買ったはずなのに、画面を何度も開いては閉じていたのです。取り崩しどころか、持っているだけで動揺していました。
高配当株からインデックス重視に方針転換した話|2児パパが自分のポートフォリオを見て気づいたこと
理由③:いつまで生きるか分からない
4%ルールは「30年程度は持つ」という話であって、無限に持つ保証ではありません。60代半ばで取り崩し始めて、90歳まで生きたら30年です。ちょうど計算が切れるあたりで人生が続いている可能性がある。
この不確実性が、「もう少し多めに残しておこう」という気持ちを生みます。そしてそれは、いつまでも取り崩さない理由にもなります。
実は、我が家には「取り崩しの予行演習」が来ます
ここが、計算していて気づいた一番大きなことでした。
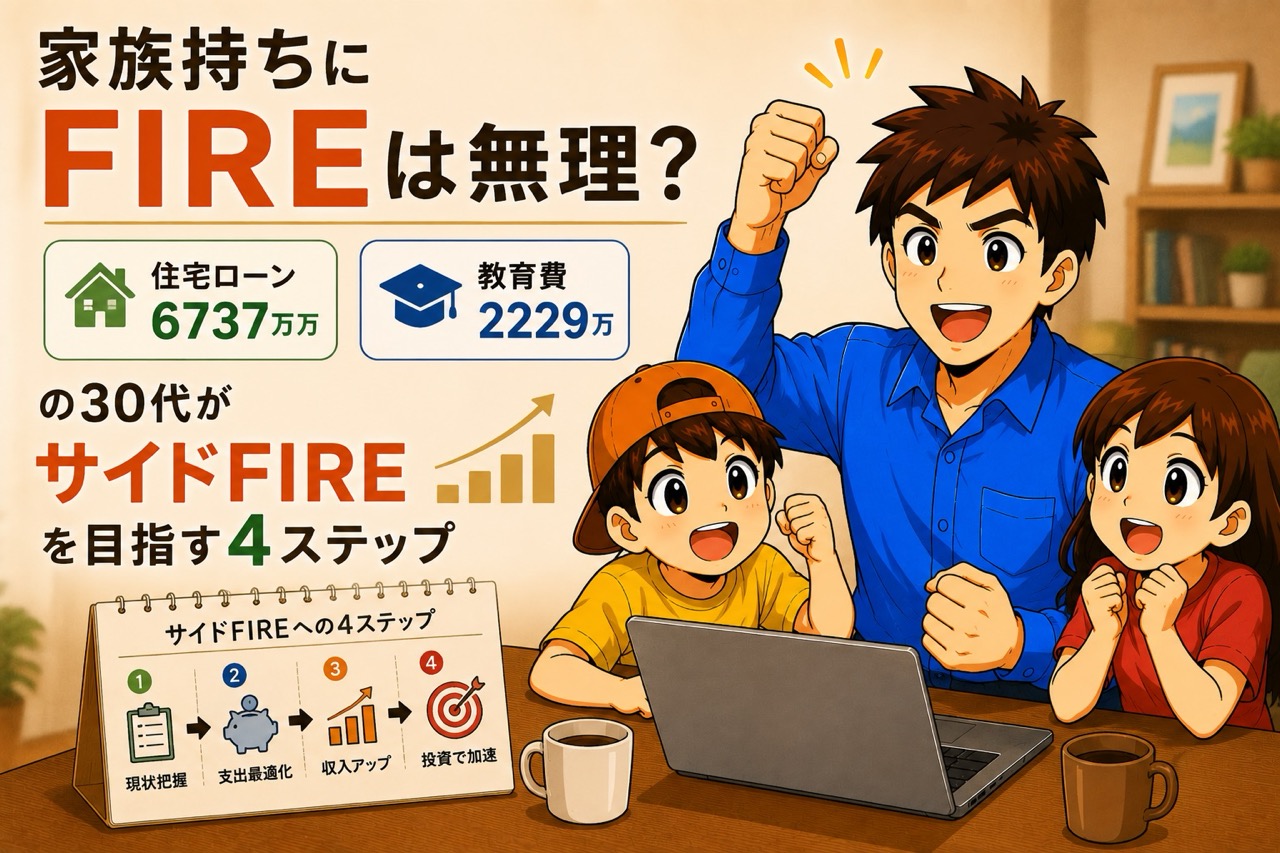
我が家の教育費は子ども2人で2229万円。ピークは2042〜2043年、2人が同時に大学に在学する期間です。このとき教育費は年200万円を超えます。
年間の積立額は現状80万円。つまり積立が止まるどころか、資産を取り崩す期間になります。
| 時期 | 我が家に起きること |
|---|---|
| 〜2030年 | 保育園代あり。積立は年80万円 |
| 2030年〜 | 保育園代60万円が消える。積立を増やせる助走期間 |
| 2040年代前半 | 教育費が年200万円超。資産を取り崩すフェーズ |
| 2046年頃〜 | 教育費終了。家計が一気に身軽になる |
これに気づいたとき、少し見方が変わりました。取り崩しは、FIREした後に突然始まるものではない。我が家の場合、その15年ほど前に、教育費という形で一度経験することになります。
しかも、そのときの取り崩しには明確な使い道があります。子どもの学費です。「なんとなく生活費に溶かす」のではなく、「これのために貯めた」と言えるお金を使う。この経験ができるのは、むしろありがたいのかもしれません。
恐怖を下げる仕組みは、すでに2つ持っていた
感情の問題は、気合ではなく仕組みで解決するしかありません。計算していて、我が家にはすでに2つの装置があると気づきました。
装置①:高配当株の配当(年23.8万円)
我が家には日本の高配当株が720万円分あり、税引後の配当が年23.8万円(月約2万円)入ってきます。
私は新規資金の主軸をインデックスに移しましたが、この高配当株は売らずに持ち続けています。理由のひとつが、まさにここです。
配当は、元本を減らさずに入ってくるお金です。取り崩しのように「売る」という判断がいらない。口座に振り込まれるのを待つだけです。心理的なハードルが、取り崩しとはまるで違います。
もし将来、配当が年100万円まで育てば、取り崩す必要のある額は370万円から270万円に下がります。取り崩し額そのものを減らせるのが、配当の一番の価値だと今は考えています。
※ただし、これは「だから高配当株を買い増すべき」という話ではありません。我が家は新規資金をインデックスに回しています。到達年数を動かすのは配当ではなく入金力だと計算で分かったからです。あくまで「すでに持っているものの役割」の話です。
装置②:企業型DC(250万円)は60歳まで引き出せない
もうひとつが、企業型DCです。我が家は250万円を外国株で運用しています。
この口座の最大の特徴は、60歳まで引き出せないことです。デメリットに見えますが、取り崩しの話では逆に効きます。暴落中に狼狽して売る、ということが制度上できない。
だからこそ我が家は、企業型DCを株式100%にしています。触れない口座だからこそ、リスクを取れる。元本確保型のまま放置している人は多いので、一度確認をおすすめします。
それでも、取り崩しの練習は今からできる
とはいえ、装置があっても慣れは必要です。今からできることを3つ考えました。
- 取り崩す順番を先に決めておく — 暴落時にどの資産から売るかを決めておけば、その場で悩まずに済みます。我が家なら現金→配当→インデックスの順です
- 「使うための枠」を作る — 配当を生活費に溶かさず、目的のある支出に充てる練習をしています
- 取り崩し額を減らす努力を、資産を増やす努力と同じくらいやる — 固定費を1万円削れば、必要資産は300万円下がります
特に2つ目については、別の記事で詳しく書きました。貯めることに慣れすぎると、使うことのほうが下手になります。
投資に回してばかりで人生がつまらなくなった話|ロレックスとハワイという「使う目標」を立てた理由
よくある質問
Q. 4%ルールは日本人にも当てはまりますか?
A. 4%ルールは米国株の過去データを元にした考え方です。円建てで生活する日本の家庭にそのまま当てはまるとは限りません。より保守的に3〜3.5%で見るか、配当収入を組み合わせて取り崩し額そのものを減らす戦略が現実的だと考えています。
Q. 取り崩しが怖いなら、働き続けたほうがいいのでは?
A. 私もそう思うようになりました。ただし「働かざるを得ない」のと「働くことを選べる」のはまったく違います。我が家が目指しているのも完全なリタイアではなく、住宅ローン分は労働収入で払い続けるサイドFIREです。
Q. 高配当株を増やせば取り崩さなくて済みませんか?
A. 配当だけで生活費370万円を賄うには、利回り4%でも1億円近い元本が必要です(しかも税引後で考えるとさらに増えます)。取り崩しをゼロにするのは現実的ではないので、我が家は「取り崩し額を減らす」方向で配当を位置づけています。
Q. 暴落中に取り崩すことになったらどうしますか?
A. だからこそ生活防衛資金です。我が家は現金230万円ですが、年間支出633万円に対して4ヶ月分程度と薄い自覚があります。ここを厚くすることが、暴落時に売らずに済ませる一番の備えだと考えています。
まとめ:怖さの正体は、経験のなさだった
4%ルールで計算した我が家の必要資産は9250万円。そしてその数字は、毎年370万円を売り続けることを前提にしています。
その取り崩しが怖い理由は、突き詰めると3つでした。増やす経験しかないこと、暴落中に売る場面が来ること、そしていつまで生きるか分からないこと。どれも数字ではなく、感情と不確実性の問題です。
ただ、計算していて分かったこともあります。我が家には2040年代前半に、教育費という形で取り崩しの予行演習が来ます。そして配当と企業型DCという、恐怖を下げる装置もすでに持っていました。
取り崩しは、いきなり始まるものではない。そう思えるようになっただけで、9250万円という数字が少し違って見えました。
もしあなたも取り崩しが怖いなら、まず自分の数字で4%ルールを計算してみてください。「いくら必要か」より「毎年いくら売ることになるか」を見ると、準備すべきものが具体的になります。
この記事のチェックリスト
- □ 自分の年間支出から、4%ルールで必要資産を計算した
- □ 毎年いくら「売る」ことになるかを数字で確認した
- □ 暴落時に取り崩さずに済む生活防衛資金があるか確認した
- □ 取り崩す資産の順番を決めた
- □ 配当など「売らずに入ってくる収入」の位置づけを整理した
- □ 企業型DCが元本確保型のままになっていないか確認した
あわせて読みたい
- 資産2100万でサイドFIREを計算したら31年後だった|それでも絶望しなかった理由
- 住宅ローン残高6737万円。純資産がマイナスになる分岐点を計算してみた
- 高配当株からインデックス重視に方針転換した話
- 旅行中も株価が気になってスマホを手放せなかった後悔|スイングトレードをやめた理由
- 信用取引で30万円失ってやめた話|育児中パパが長期投資に切り替えるまで
- 投資500万円で変わったFIREへの意識|2児パパが設計するサイドFIRE戦略と必要資産額
※本記事は個人の体験・考えに基づくものであり、特定の投資手法を推奨するものではありません。試算は一定の前提に基づくもので、将来の運用成果を保証するものではありません。投資判断はご自身の責任でお願いします。
コメント