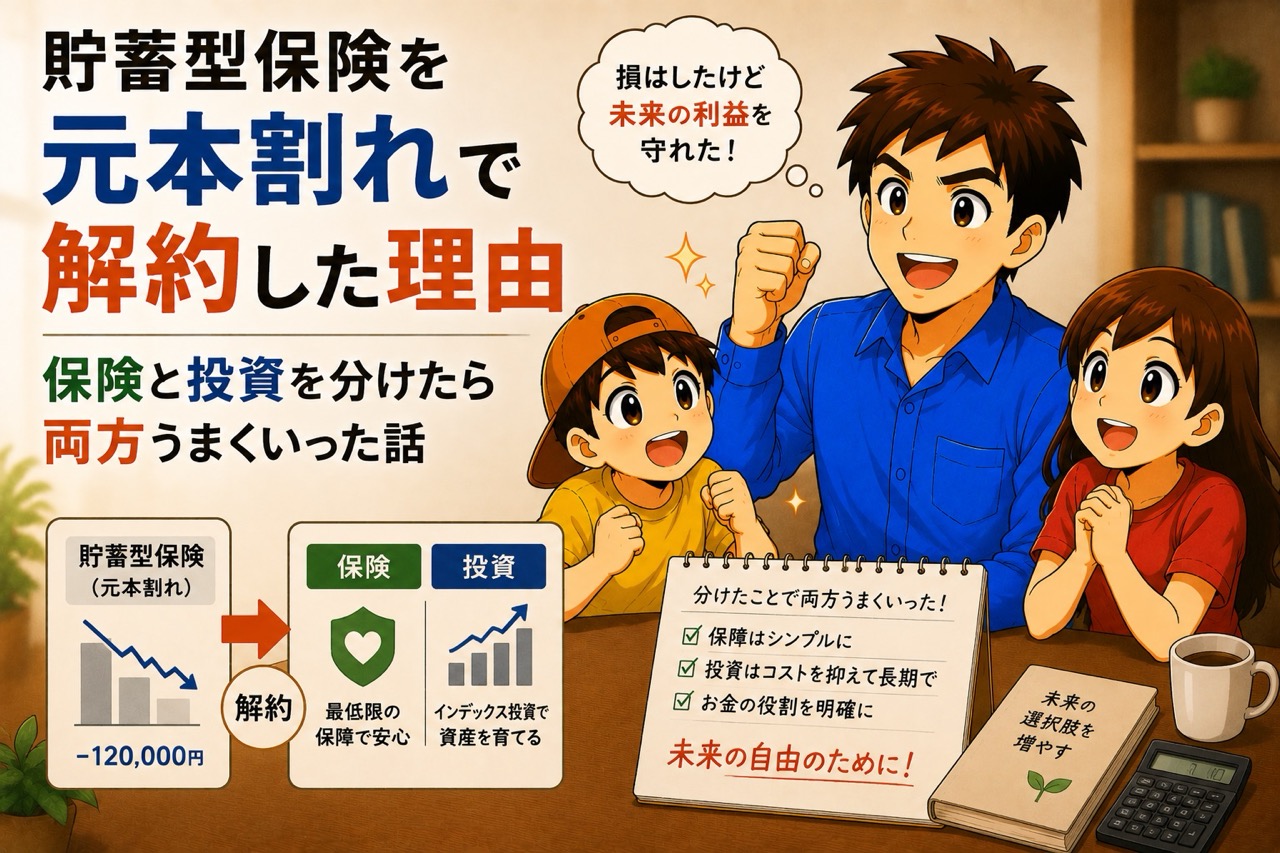
「貯蓄型保険なら、守りながら増やせますよ」
そう説明されて加入した保険を、私は元本割れの状態で解約しました。損失は5〜8万円ほどです。
数字にしてしまえば、たいした金額ではありません。でも解約を決めるまでは、この5〜8万円がずいぶん重く感じられました。
もし今、あなたが「元本割れするから解約できない」と止まっているなら。実際に計算してみると、思っていたより小さい額かもしれません。
投資を学び始めて数ヶ月、「元本割れしてでも解約すべきか」という問いとずっと向き合っていました。この記事では、そのとき何を計算して、どう判断したのかを書きます。
先に結論を書いておくと、私が気づいたのはこういうことでした。
保険の本業は「増やすこと」ではない。そして我が家は、増やす機能に高い手数料を払っていた。
こんな人に読んでほしい
- 貯蓄型保険に加入していて、続けるべきか迷っている方
- 「元本割れするなら解約できない」と感じている方
- 保険と投資の役割を整理したい方
- 住宅ローンを組んで、保障の見直し時期に来ている方
この記事でわかること
- 貯蓄型保険を解約した3つの判断根拠
- 元本割れ(サンクコスト)をどう乗り越えたか
- 保険と投資を分けると、なぜ両方が最適化できるのか
- 住宅ローンの団信で、必要な死亡保障が減るという話
- 解約後、我が家の保険がどうなったか(実額)
まず、投資を学んで気づいた「保険の本当の役割」
投資を学ぶ前の私は、保険を「守りながら増やすもの」だと思っていました。
でも基本を理解してから、保険の本質が見えてきます。
保険の役割は、自分では対応できない大きなリスクを、少額の保険料で移すこと。
死亡、大病、事故。発生する確率は低いけれど、起きたときの損失が家計を破壊するもの——それをカバーするのが保険です。
一方で「増やす」は保険の本業ではありません。運用は運用会社がやっていて、そこに保険会社のコストが乗ります。「守りながら増やす」は、どちらも中途半端になる構造だったのです。
元本割れでも解約した、3つの判断根拠
根拠①:実質利回りを計算したら、あまりに低かった
貯蓄型保険の「返戻率」は、一見すると魅力的です。「払込総額に対して110〜120%戻ってきます」と言われれば、増えているように聞こえます。
でも、それが何年かけての110%なのかを計算すると、話が変わりました。
| 運用先 | おおよその年利 |
|---|---|
| 貯蓄型保険(返戻率から年利換算) | 0.5〜1%程度 |
| 高配当株の配当利回り | 年3〜5%程度 |
| インデックスの長期平均リターン | 年5〜7%程度 |
20年、30年という単位で複利がかかると、この差は数百万円になります。「守りながら増やす」はずが、実際には「守っているだけ」——しかもインフレを考えれば目減りしている状態でした。
根拠②:サンクコストに引きずられていた
それでも解約を決断できなかったのは、「ここまで払ったのにもったいない」という気持ちがあったからです。
これはサンクコスト(すでに支払って戻ってこない費用)への執着です。金額の大小は関係ありませんでした。頭では分かっていても、自分の判断ミスを損失として確定させるのは、なかなか決心がつきませんでした。
抜け出せたのは、問いを変えてからでした。
「今までいくら払ったか」ではなく「これから20年、どちらが有利か」で考える。
この視点に切り替えると、答えははっきりしていました。今の損失を確定させても、残りの20年を年3〜5%で回せるなら、十分に取り返せる計算になったのです。
記憶が定かではありませんが、確か損失額は5〜8万円程度だったと思います。ただ、この保険に支払い続けていたら、実損失以外にも、インデックス投資などで増えていたはずの複利まで失ってしまうことになるので、トータルで考えていい判断だったと考えています。
根拠③:資金が動かせない状態が、ずっと重かった
3つ目は流動性です。
貯蓄型保険は、途中で解約すると元本を割ります。つまりお金が閉じ込められている状態です。
投資したいタイミングが来ても動かせない。急な出費があっても手をつけられない。もっと良い運用先が見つかっても切り替えられない。
子育て中は、突発的な支出が普通に起きます。子どもの入院、家電の故障、車の修理。そういう場面で「触れないお金」が資産の中に多くあるのは、それ自体がリスクでした。
保険と投資は、分けたほうが両方うまくいく
解約したあと、我が家は保険と投資を完全に分けました。
| 役割 | 使うもの | 考え方 |
|---|---|---|
| 守る | 掛け捨ての保険 | 起きたら家計が壊れるリスクだけをカバー。コストは最小限に |
| 増やす | NISA・インデックス | 手数料の低いもので、長期で置いておく |
この分け方の利点は単純です。それぞれを別々に最適化できる。
混ぜていたときは、保障を見直そうとすると積立部分も動いてしまうし、運用を見直そうとすると保障が減る。どちらも中途半端なまま、動かせませんでした。
現在、我が家の保険は掛け捨てで月2万円です。ここは今のところ許容範囲だと考えています。
住宅ローンを組んだら、必要な保障はさらに減りました
これは解約後に気づいたことですが、書いておきたいポイントです。
我が家は新築を建てて、住宅ローンを組みました。残高は6737万円です。
このとき団体信用生命保険(団信)に加入しています。私に万一のことがあれば、ローンは消えて、家は家族に残ります。
つまり、住宅ローンを組んだ時点で、実質的に6737万円分の生命保険に入っているようなものです。
もし貯蓄型保険を続けたまま住宅ローンを組んでいたら、保障が完全に二重になっていました。「家族に住む場所を残す」ために保険をかけていたのに、団信が同じ役割を果たしてくれる。ライフステージが変わると、必要な保障額も変わります。
住宅ローン残高6737万円。純資産がマイナスになる分岐点を計算してみた
ちなみにこれは、繰り上げ返済をしない理由のひとつでもあります。ローンを抱えていること自体が、生命保険の役割を果たしているからです。
正直に書くと、固定費の見直しはまだ道半ばです
ここまで書くと保険を整理しきったように見えますが、そうではありません。
今の我が家の固定費には、明らかに削れるものが残っています。
| 項目 | 月額 | 状況 |
|---|---|---|
| 保険(掛け捨て) | 2万円 | 貯蓄型を解約して整理済み |
| 自動車保険 | 2.5万円 | 明らかに高い。相見積もりがまだ |
| 通信費 | 0.7万円 | 格安SIMへ乗り換え済み |
貯蓄型保険という一番大きな塊は片付けましたが、自動車保険の月2.5万円は手つかずです。年30万円。相見積もりを取れば年20万円ほど削減できる見込みがあるのに、まだ動けていません。
固定費の削減は、金額のインパクトに対して労力が小さい——それは分かっているのに、後回しにしてしまう。ここは正直に書いておきます。
通信費のほうは実際に動いた記録があります。
格安SIM乗り換えで年4万ポイント獲得|ノジマでUQ↔ワイモバイルを交互に乗り換えた夫婦の実体験と注意点
解約したお金は、どこへ行ったか
解約して戻ってきたお金は、投資に回しました。
当時は高配当株を中心に買い集めていましたが、現在は新規資金の主軸をインデックスに移しています。自分のポートフォリオを並べたときに、インデックスのほうが増え方で勝っていたからです。
高配当株からインデックス重視に方針転換した話|2児パパが自分のポートフォリオを見て気づいたこと
投資先は変わりましたが、「保険で増やそうとしない」という判断そのものは、今も正しかったと思っています。手数料の高い商品で運用を任せるより、低コストの商品を自分で持つほうが、長期では効くという構造は変わらないからです。
よくある質問
Q. 貯蓄型保険は全員解約すべきですか?
A. そうは思いません。加入から年数が経って返戻率が100%を超えている場合、保障内容が今の家族構成に合っている場合、自分では運用を管理できないと感じる場合は、継続も選択肢です。ただ「なんとなく続けている」なら、一度だけ実質利回りを計算してみる価値はあります。
Q. 元本割れするのに解約するのは正解ですか?
A. 過去に払ったお金はサンクコストで、もう戻りません。判断すべきは「これから先、どちらが有利か」だけです。私の損失は5〜8万円でしたが、金額の大小にかかわらず、確定させる決断は迷うものだと思います。納得できるまで計算してから決めることをおすすめします。
Q. 実際いくら損しましたか?
5〜8万円の損失でした。このまま加入し続けても今後の投資で増えていたはずの利益までなくなることを考えると、損をしても解約して正解だったと言い切れます。
Q. 掛け捨て保険はどれくらいの保障が必要ですか?
A. 家族構成・収入・住宅ローンの有無で変わります。一般的には「残された家族が生活に困らない額」が目安ですが、住宅ローンを組んでいる場合は団信でローンが消える分、必要な死亡保障が減ります。ここを二重にかけていないか、一度確認してみてください。
Q. FPに相談したほうがいいですか?
A. 判断に迷うなら相談する価値はあります。ただし相談先によっては商品の提案が伴うこともあるので、そこは意識しておいたほうがいいと思います。まず自分で実質利回りを計算してから相談すると、話の見え方が変わります。
まとめ:保険で増やそうとするのを、やめました
貯蓄型保険を元本割れで解約しました。損失は確定しましたが、後悔はありません。
判断の根拠は3つでした。実質利回りが年0.5〜1%と低すぎたこと、サンクコストに引きずられていたと気づいたこと、そして資金が動かせない状態そのものがリスクだったことです。
そして解約後に住宅ローンを組んで、もうひとつ分かりました。団信があれば、必要な死亡保障は大きく減ります。保障は一度決めて終わりではなく、ライフステージごとに見直すものでした。
保険は「守る」ためのもの。「増やす」のは投資の仕事。分けたほうが、両方うまくいきます。
もし今、貯蓄型保険を「なんとなく」続けているなら。返戻率ではなく年利換算の実質利回りを一度だけ計算してみてください。数字を見れば、判断はそれほど難しくないはずです。
この記事のチェックリスト
- □ 加入中の保険の返戻率を、年利換算に直して計算した
- □ 保障部分と積立部分を分けて把握した
- □ 住宅ローンの団信で、必要な死亡保障が減っていないか確認した
- □ 解約返戻金と、今後20年の運用差額を比べた
- □ 掛け捨てで同等の保障を持った場合の保険料を調べた
- □ 保険以外の固定費(自動車保険・通信費)も見直した
あわせて読みたい
- 住宅ローン残高6737万円。純資産がマイナスになる分岐点を計算してみた
- 高配当株からインデックス重視に方針転換した話
- 資産2100万でサイドFIREを計算したら31年後だった|それでも絶望しなかった理由
- 格安SIM乗り換えで年4万ポイント獲得|ノジマでUQ↔ワイモバイルを交互に乗り換えた夫婦の実体験と注意点
※本記事は個人の体験・見解に基づくものであり、特定の保険商品や投資手法を推奨するものではありません。保険の要否や解約の判断は、保障内容・家族構成・契約条件によって大きく異なります。判断はご自身の責任で行ってください。

コメント