【公開前チェック(この段落は公開前に削除)】①最重要:妻の時給1650円・勤務条件・退職の経緯を記事に書いてよいか、必ず本人に読んでもらって同意を取ること。本人の個人情報であり、前職に関する記述も含みます ②保育料の階層を自治体の表で確認したか ③数字が既存3記事と一致しているか ④アイキャッチを設定したか ⑤タイトル候補B「共働き復帰でサイドFIREは何年早まるのか|妻の派遣採用で試算し直したら10年以上動いた」/候補C「【実数字】妻の手取り250万円が、サイドFIREの必要労働収入230万円をほぼ満たしていた話」
このブログでは、我が家の家計をすべて公開してきました。
資産2100万円、住宅ローン6737万円、教育費2229万円。そしてサイドFIREの到達は、31年後。
正直、しんどい数字でした。
資産2100万でサイドFIREを計算したら31年後だった|それでも絶望しなかった理由
ところが、それから数週間で状況が変わりました。
妻の派遣採用が決まりました。10月1日から出社です。
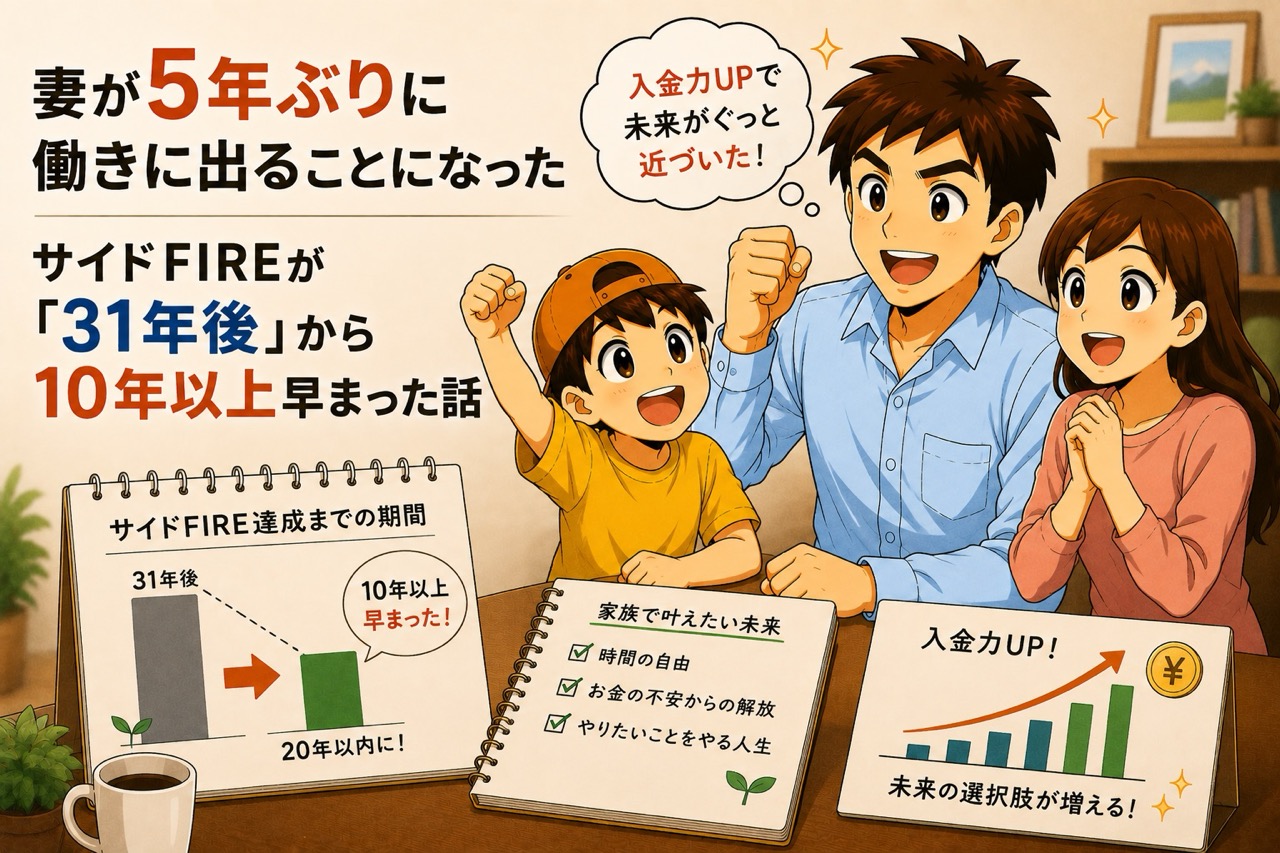
計算し直したところ、サイドFIREの到達が10年以上早まりました。この記事では、その試算と、同時に見えてきた注意点を書きます。
こんな人に読んでほしい
- 育児で仕事を離れ、復帰を考えている方・そのパートナー
- 共働きに戻ると家計がどう変わるのか、具体的に知りたい方
- 配偶者の収入がFIRE計画にどれくらい影響するのか気になる方
この記事でわかること
- パート・派遣の収入が、FIRE到達年をどれだけ動かすのか(実数字)
- 「資産を増やす」より「収入の柱を増やす」ほうが効く理由
- 共働き復帰で見落としがちな支出増と、保育料の話
- 社会保険加入がもたらす、資産表に出てこないメリット
①まず、これまでの経緯
少し背景を書きます。
もともと妻は関東の会社に勤めていました。その後、妻の実家がある東海地方に引っ越すことになり、育休中に退職せざるを得なくなりました。手続き上は今年6月です。
このとき、フルリモートでの在籍を会社に相談しています。仕事内容としては不可能ではなかったはずですが、認められませんでした。
引っ越しても働き続けられる方法を探したうえで、それが叶わなかった。本人が望んだ形の退職ではありませんでした。復帰するつもりで育休に入り、そのまま辞めることになった。同じ経験をした方は、少なくないと思います。
そこから5年ぶりの仕事です。子どもは4歳と2歳。決まった条件はこうです。
| 項目 | 内容 |
|---|---|
| 雇用形態 | 派遣 |
| 時給 | 1650円 |
| 勤務時間 | 9:00〜17:30(実働7.5時間) |
| 開始 | 10月1日 |
| 社会保険 | 加入見込み |
②手取りは年約250万円。これが何を意味するか
まず収入を計算します。
時給1650円 × 実働7.5時間 = 日給12,375円
月21日勤務として、月の総支給は約26万円、年収は約312万円。
社会保険料と税金を引くと、手取りは月20〜21万円、年間で約250万円というのが概算です。
さて、ここで思い出していただきたいのが、サイドFIREの成立条件でした。我が家の場合、こうなっています。
| 条件 | 必要額 |
|---|---|
| 資産 | 9250万円 |
| 労働・副業収入(年) | 230万円(住宅ローン返済分) |
妻の手取り250万円で、必要な労働収入230万円をほぼ満たします。
これまでこのブログでは、「月19万円の副収入をどう作るか」が最大の課題だと書いてきました。ブログを育てるにしても10年以上かかる、と。
その条件が、10月から現実のものになります。
家族持ちにFIREは無理?住宅ローン6737万・教育費2229万の30代がサイドFIREを目指す4ステップ
③到達年を計算し直した
では、実際に何年早まるのか。ライフプラン表を更新しました。
前提は変えていません。想定利回り5%、教育費2229万円、目標9250万円。変えたのは年間の積立額だけです。
| 年間積立額 | 9250万円到達 | 短縮 |
|---|---|---|
| 80万円(これまで) | 2057年(31年後) | — |
| 180万円 | 2048年(22年後) | 9年 |
| 230万円 | 2046年(20年後) | 11年 |
| 280万円 | 2043年(17年後) | 14年 |
控えめに見ても9年、うまくいけば14年短縮されます。
固定費の見直し(自動車保険・通信費)で試算したときは、5年しか動きませんでした。収入の柱がひとつ増えることの威力は、節約とは桁が違います。
そしてもうひとつ気づいたことがあります。到達年を動かすのは、運用でも節約でもなく「入金力」だったということです。オルカンの積立方法をいじっても、日本株を入れ替えても、年数はほとんど変わりませんでした。効いたのは、毎年いくら投資に回せるかだけでした。
ライフプランは55歳では遅い|30代で作ったら「お金を使う不安」が消えた話と作り方5ステップ
④ただし、支出も増えます
ここからは、浮かれずに書くべき部分です。上の表で「手取り250万円を全額投資に回す」欄を作らなかったのには理由があります。
保育料が上がる可能性が高い
保育料は世帯所得で決まります。我が家は現在、保育園代が月5万円。妻の収入が加わることで、この階層が上がる可能性があります。
自治体の階層表で確認する必要がありますが、ここは必ず先に調べるべき項目です。増えた収入の一部が、そのまま保育料に消えることになります。
働くこと自体にお金がかかる
見落としやすいのがこちらです。
- 交通費(支給範囲を確認)
- 仕事用の被服費
- 昼食代
- 疲れた日の中食・外食が増える
- 延長保育の利用料
合計すると、年50万円程度は見込んでおくべきだと思っています。
想定通りには働けない
これがいちばん大きいかもしれません。4歳と2歳です。発熱、行事、慣らし期間。5年ぶりの復帰でもあります。
月21日勤務を前提に計算しましたが、最初の半年は、この数字を当てにしないほうがいいと考えています。家計の計画に組み込むのは、生活が回り始めてからでも遅くありません。
この点については、実体験があります。妻が2週間入院したとき、子どもの発熱で仕事が止まる経験を私自身がしました。共働きに戻るということは、そのリスクを2人分抱えるということでもあります。
妻が2週間入院して気づいた、時間とお金の「余白」の本当の価値
そして、3年で一度リセットされる
派遣には期間の上限があります。同じ職場で働けるのは、原則3年までです。
つまり3年後、別の派遣先を紹介してもらい、あらためて採用されなければいけません。今回決まったからといって、20年間この収入が続くわけではないのです。
ここは正直に書いておくべき部分だと思います。前の章で「到達が14年早まる」と書きましたが、あの試算は年間積立額が20年間続く前提です。実際には3年ごとに更新のハードルがあり、そのたびに空白期間が生まれる可能性もあります。
さらに言えば、私の年収が上がって生活が成り立つなら、妻が働かないという選択もあり得ます。そのときは世帯収入の内訳が変わるだけですが、いずれにせよ「今の状態が20年続く」という前提は置けません。
だから私は、この試算を「うまくいった場合の上限」として見ています。実際はもっと緩やかになるはずです。それでも、取りうる選択肢が増えたこと自体に意味があると考えています。
⑤資産表には出てこないメリット
一方で、計算に表れない良いこともあります。
社会保険に加入することです。厚生年金に入るので、将来受け取る年金額が増えます。
ライフプラン表の資産残高には出てきませんが、老後の収入が増えるということは、必要な資産額そのものが下がるということでもあります。4%ルールで計算する目標額は「年金以外で賄う生活費」がベースなので、ここは実質的にプラスです。
健康保険や傷病手当金の対象にもなります。目先の手取りだけで見ると社会保険料は重いのですが、長期で見ると意味が違ってきます。
なお、税制面では逆の動きもあります。年収312万円だと配偶者控除・配偶者特別控除の対象から外れるため、夫側の税負担は増えます。世帯全体の手取り増加は、単純に250万円プラスにはなりません。(このあたりは年ごとの収入で変わるので、詳細は国税庁の情報や専門家にご確認ください)
⑥数字より大きかったこと
最後に、家計とは別の話を書かせてください。
妻は、育休中に辞めざるを得なくなりました。引っ越しという事情があったとはいえ、自分で選んだ退職ではありませんでした。
そこから5年です。子どもは4歳と2歳になり、そして今回、自分で応募して、自分で採用を勝ち取りました。
このブログでは、ずっと数字の話をしてきました。31年後だとか、9250万円だとか、教育費2229万円だとか。そうやって計算していると、家計を「攻略すべきゲーム」のように見てしまう瞬間があります。
でも今回のことは、そういう話ではありませんでした。
到達年が10年早まったのは、確かに大きい。ただ、それは結果としてついてきたものです。5年ぶりに働きに出るというのは、家計の数字とは別のところで、本人にとって意味のあることなのだと思います。
だから、支出が増えても、想定通り働けなくても、それでいいと思っています。
よくある質問
Q. パート・派遣の収入は、FIREにどれくらい影響しますか?
A. 我が家の試算では、年間積立額が80万円から180〜280万円になることで、到達が9〜14年早まりました。固定費の見直しでは5年しか動かなかったので、影響の大きさは桁違いです。資産形成では「収入の柱を増やす」ことが最も効きます。
Q. 社会保険に入ると手取りが減って損では?
A. 目先の手取りは減ります。ただし厚生年金に加入することで将来の年金が増えるため、老後に必要な資産額そのものが下がります。傷病手当金など保障面のメリットもあります。短期の手取りだけで判断すべきではないと考えています。
Q. 保育料はどれくらい上がりますか?
A. 世帯所得によって決まり、自治体ごとに階層表が異なります。我が家も確認中です。働き始める前に、自治体の保育料表で自分の世帯がどの階層になるか調べておくことをおすすめします。
Q. ブランクがあっても働けますか?
A. 妻は5年ぶりでした。派遣という形は、ブランクがある場合の選択肢のひとつだと思います。ただし個別の事情は人それぞれなので、経験談以上のことは書けません。
Q. 増えた収入は全額投資に回しますか?
A. 回しません。保育料の増加、働くことによる支出増(年50万円程度と見込んでいます)を差し引いてから考えます。また、最初の半年は生活が回るかどうかを優先するつもりです。
Q. 派遣は3年で終わってしまうのでは?
A. その通りです。同じ職場で働けるのは原則3年までなので、3年後には別の派遣先に応募し、あらためて採用される必要があります。記事の試算は「同じ積立額が20年続いた場合」の計算なので、上限の数字として見ています。実際にはブランクが生じる可能性もありますし、私の収入次第では妻が働かない選択もあり得ます。
まとめ:節約より、収入の柱が効いた
我が家のサイドFIRE到達は31年後でした。それが、妻の就職によって最短17年後まで縮まる計算になりました。
ただし、この数字は「うまくいった場合の上限」です。派遣は3年で一区切りですし、私の年収次第では妻が働かない選択もあり得ます。20年間ずっと同じ積立を続けられる保証はどこにもありません。
そのうえで、今回わかったことを整理します。
- 手取り年250万円は、サイドFIREに必要な労働収入230万円をほぼ満たす
- 到達年は9〜14年短縮の可能性。固定費削減の5年とは桁が違う
- 効くのは運用でも節約でもなく、入金力だった
- ただし保育料と支出増(年50万円程度)を差し引いて考える必要がある
- 派遣は3年で更新のハードルがある。恒久的な収入ではない
- 社会保険加入は、資産表に出てこないプラスがある
これまでこのブログに書いてきたのは、31年後という数字、オーバーローンの不安、教育費が8年遅らせているという計算——正直、しんどい話ばかりでした。
今回、初めて明るい更新ができます。
そして改めて思うのは、家計は一人で頑張るものではないということでした。私が固定費を削り、ブログを書き、数字を計算し続けても、動いたのは5年でした。妻が働きに出ると決めたことで、10年以上動く可能性が出てきた。
到達年が確定したわけではありません。3年後にどうなっているかも分かりません。それでも、選べる道が増えたことが今回いちばんの収穫だったと思っています。
まずは10月からの生活を、無理なく回すことに集中します。数字の答え合わせは、1年経ってからにします。
あわせて読みたい
- 資産2100万でサイドFIREを計算したら31年後だった|それでも絶望しなかった理由
- 住宅ローン残高6737万円。純資産がマイナスになる分岐点を計算してみた
- 家族持ちにFIREは無理?住宅ローン6737万・教育費2229万の30代がサイドFIREを目指す4ステップ
- ライフプランは55歳では遅い|30代で作ったら「お金を使う不安」が消えた話と作り方5ステップ
※本記事は個人の家計を実際に計算した記録です。収入・手取り額は概算であり、社会保険料や税額は個別の状況によって異なります。保育料は自治体ごとに基準が異なります。試算は一定の前提に基づくもので、将来の成果を保証するものではありません。
コメント