「FIREに憧れているけど、住宅ローンも子どもの教育費もある自分には無理だ」
そう思って諦めていませんか。私もそう思っていました。そして先日、思っているだけでは仕方ないので、全部計算してみました。
結果はこうです。
- フルFIREに必要な資産:約1億3400万円
- サイドFIREに必要な資産:約9250万円
- 現在の資産:2100万円
- サイドFIRE到達:31年後
数字を見た瞬間、正直しんどくなりました。フルFIREは、我が家には無理です。
でも、そこで終わりませんでした。「仕事をやめること」ではなく「仕事を選べる状態を作ること」をゴールに置き直すと、話が変わってきます。
この記事では、住宅ローン6737万円と教育費2229万円を抱える我が家が、それでもサイドFIREを目指す理由と、実際に踏んでいる4ステップを、すべての数字を公開して書きます。
こんな人に読んでほしい
- 子育てや住宅ローンがあり「FIREは自分には無理」と思っている方
- FIREを目指しているが、具体的に計算したことがない方
- サイドFIREとフルFIREの違いを、実数字で理解したい方
- 会社への依存を減らしたいが、何から始めればいいか分からない方
この記事でわかること
- 我が家の実数字(資産2100万・住宅ローン6737万・教育費2229万)
- フルFIREに1億3400万円が必要になる理由
- 教育費がFIREを「8年」遅らせているという計算結果
- サイドFIREなら現実的に目指せる理由
- 我が家が実際に踏んでいる4ステップと、その現在地
①フルFIREが無理な理由は「住宅ローン」でした
一般に、FIREの目標額は4%ルールで計算します。年間支出の25倍の資産があれば、資産を4%ずつ取り崩しても目減りしにくい、という考え方です。
我が家の年間支出は633万円。単純に25倍すると1億5825万円になります。
でも、これは正確ではありません。住宅ローンは一生続く支出ではないからです。ローンを除いて計算し直す必要があります。
ここで問題が出てきました。我が家の住宅ローンは、あと38年残っています。
つまり50代でFIREしたとしても、その後20年近くローンが残る。FIRE後に払い続けるローンの総額も、必要資産に含めなければいけません。
| 項目 | 金額 |
|---|---|
| ローン以外の生活費(年) | 370万円 |
| ↑の25年分(4%ルール) | 9250万円 |
| + FIRE後に残るローン総額(20年後にFIREした場合) | 約4140万円 |
| フルFIREに必要な資産 | 約1億3400万円 |
1億3400万円。 現在の資産2100万円に対して、到達は25年以上先です。
そして気づいたのは、この額を押し上げているのは教育費でも生活費でもなく、住宅ローンそのものだということでした。年間230万円、38年間。ここが最大のボトルネックです。
そのローン残高と家の価値については、別記事で詳しく計算しています。
住宅ローン残高6737万円。純資産がマイナスになる分岐点を計算してみた
②サイドFIREなら9250万円。ローンは働いて払う
では諦めるのかというと、そうではありません。
サイドFIREとは、副業や配当収入で生活費の一部を賄い、会社への依存度を段階的に下げていく状態のことです。完全に働かないのではなく、働き方を選べるようにする。
我が家の場合、住宅ローンだけは労働収入で払い続けるという前提に切り替えます。すると、必要資産は一気に下がります。
| フルFIRE | サイドFIRE | |
|---|---|---|
| 必要資産 | 約1億3400万円 | 約9250万円 |
| 必要な労働収入 | 0円 | 年230万円(月約19万円) |
| 仕事 | 完全にやめる | 選んで続ける |
| 我が家の現実性 | 25年以上先 | 現実的に射程に入る |
差は4000万円以上。夫婦で月19万円を稼ぎ続けられるかどうかで、これだけ変わります。
月19万円。 夫婦2人なら1人あたり月10万円弱です。フルタイムでなくても、パートや業務委託、副業の組み合わせで届く水準ではあります。ここが「無理」と「現実的」の分かれ目でした。
③それでも31年後。犯人は教育費でした
ただし、正直に書きます。サイドFIREでも、我が家の到達は31年後です。
年次のライフプラン表を作って計算しました。
| シナリオ | 年間積立額 | 9250万円到達 |
|---|---|---|
| 現状維持 | 80万円 | 2057年(31年後) |
| 固定費削減+児童手当を投資 | 136万円 | 2052年(26年後) |
固定費を削って必死に頑張っても、5年早まるだけ。
なぜここまで遠いのか。原因を切り分けるため、教育費をゼロにして計算し直してみました。
| 条件 | 到達時期 |
|---|---|
| 教育費がなかった場合 | 約23年後 |
| 教育費2229万円を含む場合 | 31年後 |
差は8年です。
子ども2人(私立理系・私立文系を想定)を大学まで出すという選択が、FIREを8年遅らせている。しかも遅れる理由は支出だけではありません。2040年代前半は教育費が年200万円を超え、積立が止まるどころか資産を取り崩す期間になります。その間、複利が効かない。
書いていて苦しい数字ですが、逆に言えばこういうことです。子育て世帯のFIREが遠いのは、あなたの努力不足ではありません。 構造的にそうなっているだけです。
この計算の全過程は、こちらに書いています。
資産2100万でサイドFIREを計算したら31年後だった|それでも絶望しなかった理由
④我が家が実際に踏んでいる4ステップ
ここからは実践編です。各ステップに我が家の現在地も書いておきます。
Step 1:生活防衛資金を確保する
投資を始める前に、生活費の6ヶ月〜1年分を現金で確保します。子育て中は突発的な支出(子どもの入院・家電の故障)が多く、この土台がないと投資を続けられません。
我が家の現在地:現金230万円(資産全体の約12%)
正直に言うと、これはやや薄いです。年間支出633万円に対して、4ヶ月分あるかどうか。株式比率が85%と高いので、ここは今後厚くしたいと考えています。
Step 2:NISAでインデックス積立を自動化する
老後資金と資産形成の柱は、NISAのつみたて投資枠でインデックス積立を自動化します。一度設定すれば、忙しい子育て中でも「考えずに資産が育つ仕組み」ができます。
我が家の現在地:オルカン(NISA)700万円+企業型DC(外国株)250万円
企業型DCを外国株にしているのは意図的です。60歳まで引き出せない口座こそ、途中で狼狽売りできないぶん株式100%が向いていると考えています。元本確保型のまま放置している人は多いので、一度確認をおすすめします。
Step 3:高配当株は「これから増やす」ではなく「持ち続ける」
ここは、以前の私と考えが変わった部分です。
我が家には日本の高配当株が720万円分あり、税引後の配当は年23.8万円(月約2万円)入ってきます。配当は確かに嬉しい。ただ、計算してみて分かったのは、サイドFIREの到達年数を動かすのは配当ではなく入金力だったということでした。
そのため現在の方針はこうです。
- 新規資金はすべてオルカンへ。個別株はしばらく買わない
- 既存の高配当株は売らずに放置。含み益に対して約28万円の税金が発生するため
- 配当は再投資に回す(自分へのご褒美として浪費に回すことも検討中)
配当収入を段階的に増やしていくのは魅力的な戦略ですが、銘柄選定に時間がかかり、セクターが偏りやすい。我が家も評価額の13.9%しかないサービス業が、配当全体の22.8%を稼いでいる状態です。忙しい子育て世帯には、インデックス中心のほうが向いていると今は考えています。
この方針転換に至った経緯は、こちらに詳しく書いています。
高配当株からインデックス重視に方針転換した話|2児パパが自分のポートフォリオを見て気づいたこと
参考:年間配当の段階イメージ
| 年間配当 | 月換算 | 生活への影響 |
|---|---|---|
| 年23.8万円(我が家の現在地) | 月約2万円 | 通信費と水道光熱費が賄える程度 |
| 年50万円 | 月約4万円 | 食費の一部を賄える。精神的な余裕が出る |
| 年100万円 | 月約8万円 | 「会社に依存しすぎない」感覚が生まれる |
| 年230万円 | 月約19万円 | 住宅ローンを配当だけで払える=サイドFIRE成立 |
Step 4:固定費を削り、副収入の柱を作る
到達年数を最も大きく動かすのは、実は運用ではなく入金力でした。そして入金力を上げる手段は2つしかありません。固定費を削るか、収入を増やすか。
我が家の現在地:どちらもこれから
- 自動車保険 月2.5万円 … 明らかに高い。相見積もりで年20万円削減できる見込み
- 通信費 月2万円 … 格安SIMで年12万円削減できる見込み
- 児童手当 年24万円 … 生活費に溶けていないか確認中
- 副収入 … このブログ。まだ収益はゼロ
ここで正直に書いておきたいことがあります。副業で年40万円稼ぐのは、保険を見直すより桁違いに難しいです。期待値と労力で考えれば、まず手をつけるべきは固定費のほうでした。
とはいえ、サイドFIREには月19万円の継続収入が不可欠です。長期的には副収入を育てるしかない。だから両方やります。順番だけ間違えないように。
よくある質問
Q. 住宅ローンがあってもFIREは目指せますか?
A. フルFIREは厳しくなります。我が家の場合、ローンがあることで必要資産が9250万円から1億3400万円に跳ね上がりました。ただしサイドFIREなら、ローンを労働収入で払う前提にできるので現実的です。なお低金利であれば、繰り上げ返済より投資を優先する考え方もあります(我が家は金利1.115%なのでオルカンを優先しています)。
Q. 教育費はどれくらい見ておけばいいですか?
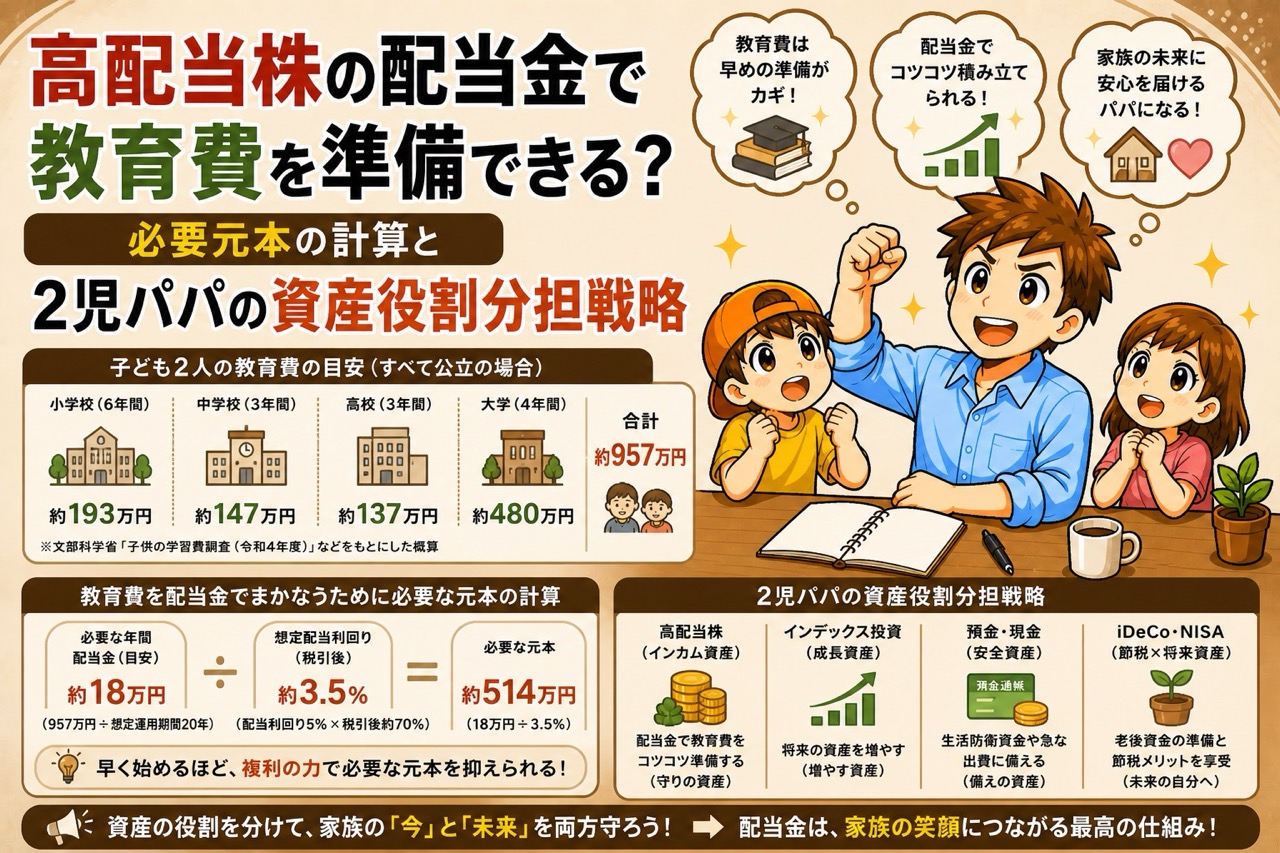
A. 我が家は子ども2人で2229万円と見積もりました。内訳は小中高が公立で1人550万円、大学が私立理系645万円・私立文系480万円(いずれも自宅通学)です。私立中高や下宿になると大幅に増えます。学費のインフレも織り込んでいないので、実際は1〜2割増を見ておくべきだと思っています。
Q. 子どもが何歳のうちにサイドFIREするのが理想ですか?
A. 我が家の場合、教育費のピークが終わるのは下の子が大学を卒業する2046年前後です。そこから年間支出が633万円から380万円規模まで落ちるので、家計としていちばん身軽になるのはその直後。狙いどころとしては自然な位置だと考えています。
Q. パートナーが投資に消極的で進められません
A. 「投資の話」より「将来どう生きたいか」を先に話すのが効果的だと思います。我が家も、家計の全体像を一緒に確認したことが出発点でした。数字を並べると、意見の違いが「価値観の対立」ではなく「前提の違い」だと分かることがあります。
Q. 今から始めて間に合いますか?
A. 我が家の試算で分かったのは、年間積立80万円より、すでにある2100万円が生む複利のほうが圧倒的に効いているということでした。つまり資産形成は「積立の勝負」から「今ある資産を何年市場に置けるか」の勝負に移っていきます。だからこそ、始めるのは早いほうがいい。1000円からでも構わないと思います。
まとめ:ゴールは「1億円」ではなく「月19万円」でした
我が家の数字を並べて分かったことを整理します。
- フルFIREには1億3400万円必要。住宅ローン38年が押し上げている
- サイドFIREなら9250万円。ローンを労働収入で払う前提なら4000万円以上下がる
- それでも到達は31年後。固定費を削っても26年後
- 教育費がそのうち8年を占めている。構造的なもので、努力不足ではない
数字だけ見れば絶望的です。でも、計算し終わって残ったのは、意外にも別の感覚でした。
私が本当に欲しかったのは、1億円ではなかったのです。
欲しかったのは、月19万円を稼ぎながら、働き方を選べる状態。子どもの声が聞こえる場所で、時間に縛られずに働くこと。そしてそれは、9250万円に到達するずっと前から手に入る可能性があるものでした。
転職して年収が下がっても選べる。嫌な仕事を断れる。週4に減らせる。そういう「選択肢がある状態」こそが、私にとってのサイドFIREなのだと思います。
フルFIREは無理でした。でも、ゴールを置き直せば、道はまだ続いています。
実践チェックリスト
- □ 年間支出を、住宅ローンとそれ以外に分けて把握した
- □ ローンを除いた生活費の25倍(サイドFIREの目標額)を計算した
- □ 教育費の総額と、支出のピークが何年に来るかを確認した
- □ 生活防衛資金(生活費6ヶ月〜1年分)を確保している
- □ NISAでインデックス積立を自動化した
- □ 企業型DCの運用商品が元本確保型のままになっていないか確認した
- □ 削減できる固定費(保険・通信費)を洗い出した
- □ サイドFIREに必要な「月あたりの労働収入」を数字で出した
あわせて読みたい
- 資産2100万でサイドFIREを計算したら31年後だった|それでも絶望しなかった理由
- 住宅ローン残高6737万円。純資産がマイナスになる分岐点を計算してみた
- 高配当株からインデックス重視に方針転換した話|2児パパが自分のポートフォリオを見て気づいたこと
- 子どもにいくら資産を残すべきか?——不安な親が、最後に気づいたこと
- 投資500万円で変わったFIREへの意識|2児パパが設計するサイドFIRE戦略と必要資産額
※本記事は個人の家計を実際に計算した記録であり、特定の投資手法を推奨するものではありません。試算は一定の前提に基づくものであり、将来の運用成果を保証するものではありません。投資判断はご自身の責任でお願いします。
コメント