固定費を見直して、時短家電に投資して、余ったお金はインデックスに回す。
我ながら、なかなか良い流れができてきたと思っていました。ところが最近、ふと気づいてしまったのです。
私は、お金を全然使えていない。そして、人生がちょっとつまらない。
節約と投資が習慣になるほど、お金を使うことに罪悪感を覚えるようになっていました。「これを買うくらいなら投資に回したほうが増える」——そう考えるクセがついて、気づけば自分のために何かを買った記憶がほとんどない。
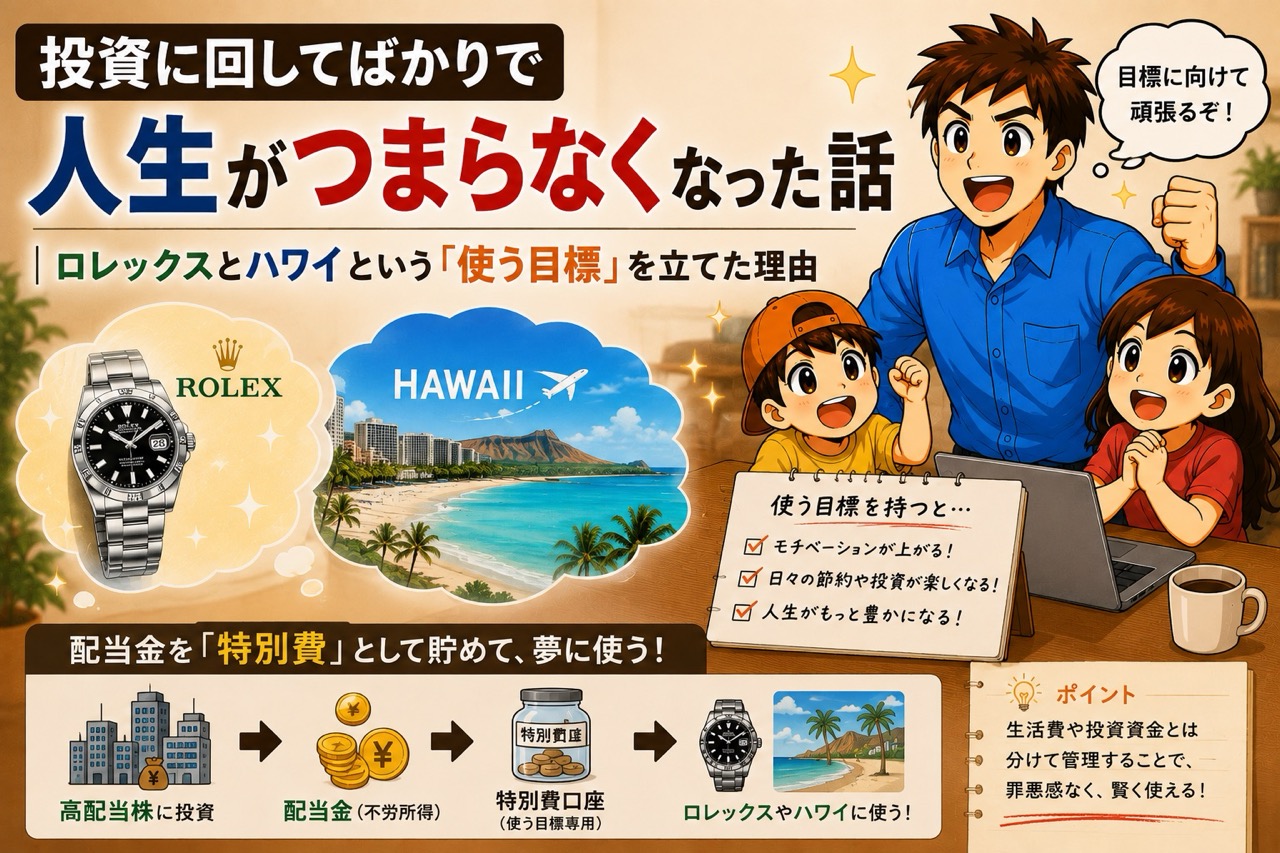
このままではまずい。そう思って、私はお金を使う目標を立てることにしました。ロレックスの腕時計を買うことと、家族でハワイ旅行に行くことです。
そして不思議なもので、使う目標を立てたら、もっと稼ぎたいと思うようになりました。
この記事は、貯める話でも増やす話でもありません。貯めることに慣れてきた人間が、使うことを思い出すまでの記録です。
こんな人に読んでほしい
- 節約や投資は続いているのに、なぜか満たされない人
- お金を使うことに罪悪感を覚えるようになってしまった人
- FIREを目指しているが、その先の生活が想像できていない人
- 「DIE WITH ZERO」の考え方が気になっている人
この記事でわかること
- 節約と投資を頑張るほど、なぜ人生がつまらなくなるのか
- 「使わなかったお金はタダ働きと同じ」という衝撃
- なぜロレックスとハワイ旅行なのか(効率ではなく「遊び」の話)
- 配当金を「特別費」として使う目標に充てるという考え方
- 目標を立てたことで「もっと稼ぎたい」と思えるようになった話
貯めるのは得意になった。でも、使い方が分からなくなった
このブログを読んでくださっている方はご存知かもしれませんが、我が家はここ数年、お金と真剣に向き合ってきました。
固定費を見直し、時短家電に投資して家事の時間を減らし、高配当株からインデックス中心へと投資方針も変えました。どれも自分なりに考えて出した答えで、後悔はしていません。
でも、その延長線上で、いつのまにかこんな思考回路ができあがっていました。
「これを買うお金があるなら、投資に回したほうが増える」
たしかに正論です。数字の上では間違っていません。でもこの考えを持ち続けると、あらゆる支出が「機会損失」に見えてくるのです。欲しいものを見つけても、瞬時に「これを投資に回したら何年後にいくらになるか」を計算してしまう。そして、買わない。
そうやって数字の上では順調に資産が増えていく一方で、私の生活からは、なんというか、張り合いのようなものが抜け落ちていきました。
貯めるのは得意になりました。でも、使い方が分からなくなっていたのです。
「DIE WITH ZERO」で受けた衝撃——使わなかったお金はタダ働きと同じ
そんなときに読み始めたのが、『DIE WITH ZERO』という本でした。まだ読み終えていないのですが、序盤から強烈な一撃を食らいました。
私が一番衝撃を受けたのが、この考え方です。
死ぬときに残った資産は、タダ働きしていたのと同じ。
読んだ瞬間、頭を殴られたような気持ちになりました。
考えてみれば当たり前の話です。お金は、働いた時間の対価です。その対価を使わないまま人生を終えるなら、その分の労働は何のためだったのか。誰かに残すという明確な意思があるならまだしも、私の場合はただ「増やすこと」自体が目的化していました。
使ってこそ価値がある。 これはお金だけでなく、時間についても同じです。
このブログでずっと「時間の余白」「心の余裕」の話を書いてきたのに、肝心の自分は、余白を作ることに夢中で、その余白を何に使うかを考えていませんでした。時短家電で時間を作り、投資で将来の余裕を作り、それで満足してしまっていたのです。
作った余白を、何に使うのか。それを決めていなかったから、つまらなかったのだと思います。
目標その1:ロレックスの腕時計——効率より「遊び」がほしくなった
ひとつ目の目標は、ロレックスの腕時計です。
正直に言うと、これは自分でも言語化が難しい欲求です。ただ、きっかけははっきりしています。
これまで私はApple Watchをつけていました。理由は完全に実用性です。通知が見られるし、交通系ICも使える。QUICPayでの支払いもできるので、iPhoneを取り出さずにいろいろ済ませられる。子どもを抱えながら改札を通ったり、買い物をしたりする日常では、この効率は本当にありがたいものでした。
でも、あるときから思うようになったのです。
効率よりも、遊びがほしい。
時間を見るだけなら、Apple Watchで十分です。というより、iPhoneがあれば腕時計すら要りません。それでも、あえて大金を出して高価な腕時計が欲しい。
これは合理的な判断ではありません。コスパで言えば最悪です。でも、だからこそ欲しいのだと思います。
私の生活には、合理性で説明できないものが足りなかった。
節約も投資も時短家電も、全部「正しい」選択でした。正しい選択ばかりを積み上げた結果、正しくないけれど心が動くもの——つまり「遊び」が、生活から消えていたのです。
ロレックスは、私にとってその象徴です。買ったところで生活は1ミリも便利になりませんが、それでいい。むしろ、それがいいのだと思います。
目標その2:家族でハワイ旅行——もう一度、あの時間を
ふたつ目の目標は、家族でハワイ旅行に行くことです。
実は、新婚旅行でハワイに行ったことがあります。あれは本当に楽しくて、また行きたいとずっと思っていました。
ただ、今は状況が違います。物価高で、海外旅行のハードルは以前よりずっと高くなりました。円安も重なって、正直「今行くべきか」と冷静に考えると、ためらう気持ちもあります。
それでも行きたいと思うのは、子どもとの思い出を作れる時期が限られているからです。
4歳と2歳の子どもたちが、親と一緒に旅行を楽しんでくれる期間は、思っているより短いはずです。あと数年もすれば、友達と過ごすほうが楽しくなるでしょう。「お金が貯まってから」と先延ばしにしているうちに、その時期は終わってしまいます。
これも『DIE WITH ZERO』に通じる話で、お金には使うべきタイミングがあるのだと思います。同じ100万円でも、子どもが小さいうちに使う100万円と、20年後に使う100万円では、得られる経験の価値がまったく違う。
予算は、家族で100万円を想定しています。決して安い金額ではありません。だからこそ、なんとなく貯めていたお金では踏み切れない。明確に「ハワイのためのお金」として用意する必要があると考えています。
投資はやめない。「使うための枠」を作るだけ
ここまで書くと「投資をやめるのか」と思われるかもしれませんが、そうではありません。
インデックス投資は続けます。むしろ、これからも入金力を上げていきたいと思っています。私が変えたいのは、すべてを投資に回そうとする姿勢のほうです。
具体的に考えているのは、投資とは別に「使うための枠」を作ることです。
そして、その原資として考えているのが高配当株の配当金です。
以前の記事で、私は投資の主軸をインデックスに移すと書きました。ただし、それまでに買い集めた高配当株は売らずに持ち続けています。そこから入ってくる配当金(年間約24万円)を、生活費に溶かすのでも再投資するのでもなく、「特別費」として別に貯めることにしました。
| 用途 | 考え方 |
|---|---|
| 生活防衛資金 | 手をつけない。従来どおり確保 |
| 投資(インデックス) | 継続。新規の入金はこちらが主軸 |
| 特別費(配当金) | 高配当株の配当を、ロレックス・ハワイのために貯める |
これはかなり自分に合ったやり方だと思っています。配当金は「働かずに入ってきたお金」なので、使うことへの心理的なハードルが低い。しかも、高配当株を買い集めた過去の自分の選択が、ここで意味を持ちます。方針転換したからといって、それまでの投資が無駄になるわけではありませんでした。
この枠を作る目的は、罪悪感なくお金を使うためです。「投資に回すべきお金を使ってしまった」と感じるからブレーキがかかるのであって、最初から使う前提のお金なら、堂々と使えます。
我慢して貯めるのではなく、使うために貯める。同じ貯金でも、意味がまったく変わってきます。
目標を立てたら、もっと稼ぎたくなった
これは自分でも意外だったのですが、使う目標を立てた瞬間、もっと稼げるようになりたいと強く思うようになりました。
節約だけをしていた頃は、収入を増やすことへの意欲が、実はそれほど強くなかったのだと思います。支出を削れば資産は増えるので、そこで満足してしまっていた。
でも、ロレックスとハワイという具体的な目標ができた途端、「削る」だけでは届かないことがはっきりしました。足りないなら、稼ぐしかない。
以前、高配当株からインデックスに方針転換した記事でも書きましたが、配当を増やすには途方もない元本が必要です。それなら、入口である収入そのものを太くするほうが早い。転職して1年、まだ昇給の余地もあります。このブログという副業も、まだ1円にもなっていませんが、育てていくつもりです。
面白いもので、使う目標を持ったことで、稼ぐ意欲まで戻ってきました。我慢して貯めるだけの生活では、こうはならなかったと思います。
FIREは「我慢比べ」ではないはずだ
私はサイドFIREを目指しています。でも今回のことで、目指し方を間違えかけていたと気づきました。
FIREを「働かなくていい状態」だと捉えると、そこに至るまでの期間は、ひたすら我慢する時間になってしまいます。少しでも早くゴールしたいから、支出を削り、投資に回す。その発想自体は間違いではありませんが、そのために今の人生をすり減らしていたら、本末転倒です。
しかも、FIREを達成したときには、私は今より確実に年をとっています。子どもたちも大きくなっています。そのときにしかできないことと、今しかできないことは、違うのです。
だから私は、目標を立て直しました。将来のために積み立てながら、今この瞬間のためにも使う。どちらか一方ではなく、両方をやる。それが私なりの答えです。
同じように「使えなくなった」人へ
節約や投資が習慣になった人ほど、この罠にはまりやすいと思います。私からお伝えしたいのは3つです。
- 「貯める目標」だけでなく「使う目標」も立てる — 目標がないから使えない。使い道が決まれば、貯めることにも意味が戻ってきます
- 合理性で説明できない欲求を否定しない — コスパの悪い買い物こそが、生活に彩りをくれることがあります
- お金には使うべきタイミングがある — 特に子どもとの経験は、先延ばしにすると二度と手に入りません
もちろん、これは私という一人の会社員の考えです。貯めること自体に喜びを感じる人もいますし、それを否定するつもりはまったくありません。ただ、もしあなたが今、私と同じように「頑張っているのに満たされない」と感じているなら、足りないのはお金ではなく、使う目標かもしれません。
よくある質問
Q. 投資をやめて、贅沢するということですか?
A. いいえ、投資は続けます。変えたいのは「すべてを投資に回そうとする姿勢」です。投資とは別に「使うための枠」を作って、罪悪感なく使えるようにするのが目的です。
Q. ロレックスは資産になるから買うのですか?
A. 資産性を理由にはしていません。むしろ合理的に説明できないからこそ欲しい、というのが正直なところです。効率ばかり追いかけた生活に「遊び」を取り戻したいと思っています。
Q. 物価高の今、ハワイ旅行は贅沢では?
A. 冷静に考えればそうかもしれません。それでも、子どもが親と旅行を楽しんでくれる時期は限られています。同じ金額でも、使うタイミングによって得られる経験の価値は変わると考えています。
Q. ロレックスやハワイの資金はどう用意するのですか?
A. 高配当株の配当金を「特別費」として貯めていく予定です。インデックスへの積立は続けたまま、配当金という別の流れを目標達成の原資にします。
Q. DIE WITH ZEROを読めば考え方は変わりますか?
A. 私はまだ読んでいる途中ですが、序盤の「死ぬときに残った資産はタダ働きと同じ」という一節だけで十分に衝撃を受けました。貯めることが目的化していた自分に気づけたので、読み進めるのが楽しみです。
まとめ:貯めるためではなく、使うために働く
固定費を見直し、時短家電を導入し、投資方針も整えました。数字の上では順調です。それでも「人生がつまらない」と感じたのは、作った余白を何に使うかを決めていなかったからでした。
『DIE WITH ZERO』の「死ぬときに残った資産はタダ働きと同じ」という言葉が、その事実を突きつけてくれました。
だから私は、ロレックスの腕時計とハワイ旅行という、2つの「使う目標」を立てました。どちらも合理的な選択ではありません。でも、合理的でないものが人生には必要なのだと、今は思っています。
面白いのは、目標を立てた途端に「もっと稼ぎたい」と思えるようになったことです。我慢して貯めるだけの日々では、この意欲は湧いてきませんでした。資金は高配当株の配当金を特別費として貯めていく予定です。
貯めるためではなく、使うために働く。投資はそのための手段であって、目的ではない。当たり前のことに気づくのに、ずいぶん遠回りをしてしまいました。
もしあなたも「頑張っているのに満たされない」と感じているなら、一度「何のために貯めているのか」を考えてみてください。答えが見つかると、たぶん節約も投資も、もう少し楽しくなります。
この記事のチェックリスト
- □ 「貯める目標」だけでなく「使う目標」があるか確認した
- □ 支出のすべてを「機会損失」で判断していないか振り返った
- □ 投資とは別に「使うための枠」を作ることを検討した
- □ 子どもや家族と「今しかできない経験」を書き出してみた
- □ 合理性では説明できない、自分の欲しいものを認めた
※本記事は個人の考えを記録したものであり、特定の投資手法や商品を推奨するものではありません。資産の使い方・貯め方はご家庭の状況によって異なりますので、判断はご自身の責任で行ってください。

コメント