【公開前チェック(この段落は公開前に削除)】①損失額30万円が他記事と一致しているか ②内部リンクの表示を確認したか ③アイキャッチを設定したか ④「スイングトレードをやめた理由」を公開したら相互リンクを追加する
「信用取引を使えば、少ない元手でも効率よく増やせる」
投資を始めて間もない頃の私は、本気でそう思っていました。
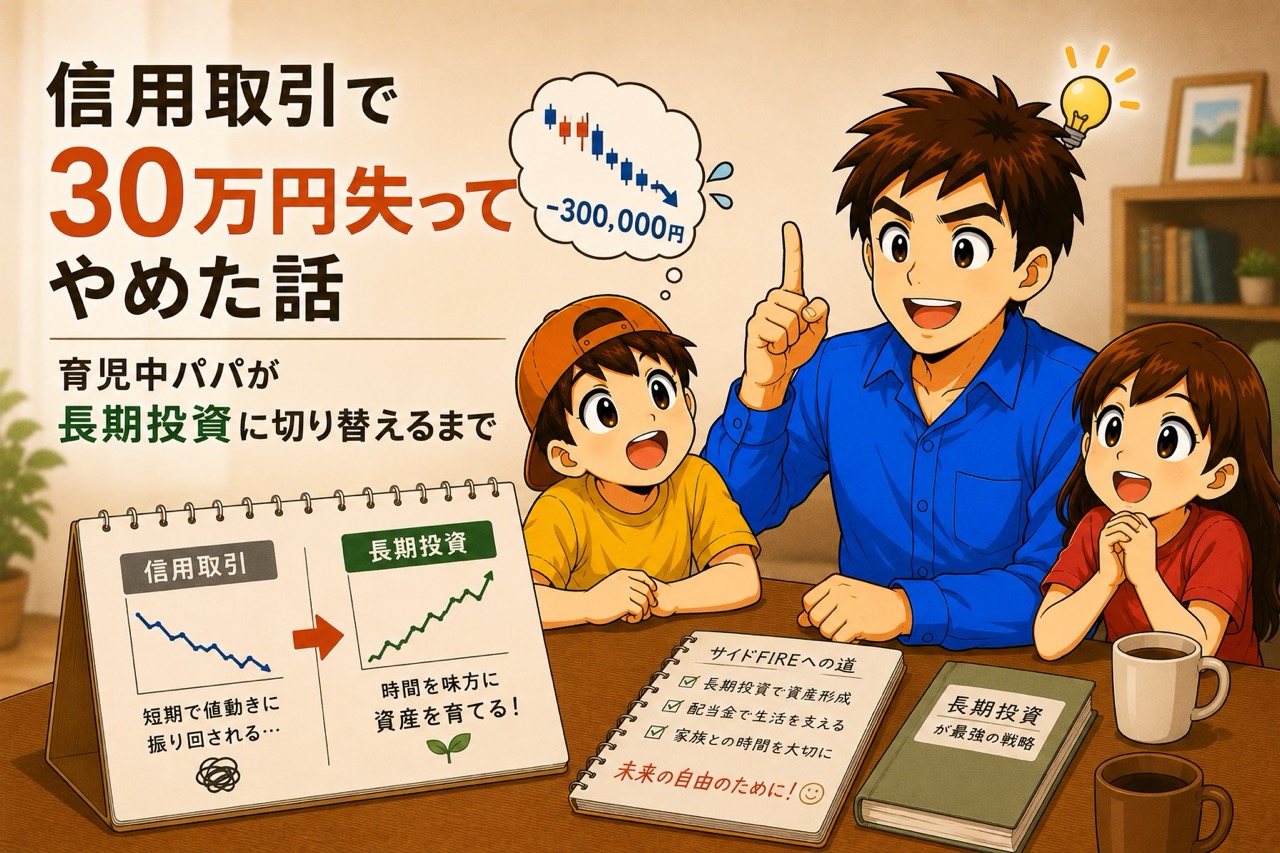
結果から書きます。信用取引だけで、約30万円を失いました。
当時の私にとっては、痛い金額でした。でも今振り返ると、失ったのはお金だけではありません。子どもと過ごしている間も相場のことを考え続ける、あの状態そのものが損失でした。
この記事では、育児中の会社員だった私が信用取引をやめるまでの経緯と、そのあと投資スタイルがどう変わっていったかを、正直に書きます。
信用取引そのものを否定するつもりはありません。あくまで「育児・仕事・投資を同時に抱えた私には向いていなかった」という一人の体験談です。
こんな人に読んでほしい
- 信用取引を始めようか迷っている方
- レバレッジをかけた取引で、精神的に消耗している方
- 家族がいる状態で、どこまでリスクを取っていいか悩んでいる方
- 育児中でも続けられる投資スタイルを探している方
この記事でわかること
- 信用取引で30万円を失うまでの経緯
- やめる決め手になった3つの理由
- 家族持ちにとって信用取引が特に危険な理由
- 切り替えたあと、投資と生活がどう変わったか
私の投資歴と、信用取引を始めた理由
投資を始めたのは2016年。会社の先輩に勧められたのがきっかけでした。
| 時期 | やっていたこと |
|---|---|
| 2016〜2019年 | 短期売買・信用取引。信用取引だけで約30万円の損失 |
| 2020年 | 「簡単に稼げる方法はない」と痛感し、高配当株の長期保有へ |
| 2022年〜 | 新NISAを活用して積立 |
| 現在 | 新規資金の主軸をインデックスへ移行中 |
信用取引に手を出した理由は、単純です。元手が少なかったから。
現物取引だと、自分の資金の範囲でしか買えません。それでは増えるスピードが遅い。レバレッジをかければ、同じ元手でも大きく動かせる——そう考えました。
今なら分かります。「増えるスピードが遅い」と感じた時点で、私は投資ではなく別のことをやろうとしていました。
信用取引をやめた3つの理由
理由①:追証の不安が、生活費と地続きだった
信用取引には追証(追加証拠金)という仕組みがあります。相場が急落して証拠金が不足すると、追加の入金を求められる制度です。
正直に書くと、私は実際に追証を経験したわけではありません。それでも、この不安が一番きつかったです。
理由は、そのお金が生活費と同じ口座から出ていくからでした。
独身なら「自分の損」で済みます。でも家族がいると話が変わる。追証で消えるかもしれないお金は、子どものオムツ代や保育園代と同じ財布に入っています。「もし暴落が来たら、家族の生活費に手をつけることになる」——この可能性が、常に頭の片隅にありました。
投資は余剰資金でやるもの、とよく言われます。でも信用取引は、余剰資金の範囲を自分で超えられてしまう仕組みです。ここが現物との決定的な違いでした。
理由②:勝っても負けても、再現性がなかった
1年分の取引を振り返って、はっきりしたことがあります。
うまくいった取引と、損した取引の差を、自分で説明できませんでした。
勝てた取引も、同じ判断をもう一度したら結果が変わっていたと思います。つまり運です。運で増えたものは、運で減ります。
仕事では、うまくいった理由を分解して次に活かすということを当たり前にやっています。それが信用取引ではできなかった。再現できないなら、それは技術ではない。そう気づいたときに、続ける理由が薄くなりました。
理由③:手数料と金利を含めると、実質マイナスだった
そして数字です。
1年間の損益を集計したとき、取引そのものの成績はほぼトントンでした。ところが手数料と金利コストを差し引くと、実質はマイナスでした。
信用取引には、現物にはない金利がかかります。ポジションを持ち続けるだけでコストが発生する。これは、長期保有とは真逆の性質です。
あれだけ時間と気力を使って、コスト負けしている。この事実が、決定打になりました。
家族がいる人にとって、信用取引が特に危険な理由
やめてから整理できたことがあります。信用取引が家族持ちに向かない理由は、損失額の大きさではありません。生活と地続きになってしまうことです。
| 影響が出た場所 | 具体的に何が起きたか |
|---|---|
| 育児 | 子どもと公園にいるのに「今どうなってる?」と確認してしまう |
| 入浴 | 子どもをお風呂に入れながら、頭の中で含み損を計算していた |
| 睡眠 | 寝る前に翌日の相場を考えて、眠りが浅くなる |
| 家計 | 追証が来たら生活費に手をつける、という不安が消えない |
育児は「今この瞬間」に反応することの積み重ねです。子どもが何かを見つけて振り返ったとき、そこにいられるかどうか。信用取引は、その一番大事な部分を静かに削っていました。
投資のせいで育児の質が下がっている。そう自覚したとき、やめる決心がつきました。
やめたあと、何が変わったか
2020年、私は高配当株の長期保有に切り替えました。変化は、思っていたよりはっきりしていました。
- スマホを確認する回数が激減した — 数日で動かす前提がないので、見る意味がなくなった
- 金利コストがゼロになった — 持っているだけでお金が減る状態から解放された
- 追証の不安が消えた — 現物なら、最悪でも投じた金額以上には減らない
- 投資にかける時間が週1時間以下になった
資産の増え方は、たしかに緩やかになりました。でも取り戻したのは育児に全力で向き合える精神状態です。当時の私にとっては、そちらのほうがずっと価値がありました。
そして今は、インデックス中心に移りつつあります
ここも正直に書いておきます。高配当株への切り替えが、私の最終回答ではありませんでした。
あれから数年、私は高配当株を買い集めました。ところが自分のポートフォリオを並べてみると、インデックス約60万円がプラス25%以上、個別株約600万円がプラス17%程度。10倍の資金を投じているほうが、増え方で負けていたのです。
さらに気づいたことがあります。配当が目的で買ったはずなのに、相場が急変すると評価額が気になって仕方がない。信用取引をやめたときと、同じ症状でした。
そこで今は、新規資金の主軸をインデックスに移しています。ただし、買い集めた高配当株は売らずに持ち続けています。
高配当株からインデックス重視に方針転換した話|2児パパが自分のポートフォリオを見て気づいたこと
信用取引をやめてから今まで、私は手法を2回変えました。そのたびに分かったのは、手法を変えても自分の性質は変わらないということです。だから今は、リターンの高さではなく「自分が平常心でいられるか」で選ぶようにしています。
よくある質問
Q. 信用取引でいくら失いましたか?
A. 約30万円です。1年間の取引成績自体はほぼトントンでしたが、手数料と金利コストを含めると実質マイナスで、トータルではこの金額になりました。当時の私には痛い授業料でした。
Q. 追証は経験しましたか?
A. 実際に追証が発生したことはありません。ただ「もし暴落が来たら生活費に手をつけることになる」という不安が常にあり、それ自体が精神的なコストでした。
Q. 信用取引は誰もやめるべきですか?
A. そうは思いません。時間の自由があり、リスク管理を仕組みでできる方には選択肢だと思います。ただし生活費と同じ財布からリスクを取れてしまう点は、家族がいる方ほど慎重に考えたほうがいいと感じています。
Q. 長期投資は退屈ではないですか?
A. 退屈です。ただ、今はそれが利点だと考えています。投資が生活の中で占める面積が小さいほど、家族に向けられる注意が増える。私に必要だったのは刺激ではなく、気にならない状態でした。
まとめ:失ったのは30万円と、子どもといる時間の質だった
信用取引で失ったのは、約30万円です。でも本当に痛かったのは金額ではありませんでした。
子どもと公園にいるのにスマホを見て、お風呂に入れながら含み損を計算していた。あの時間は戻ってきません。
やめる決め手になったのは3つでした。追証の不安が生活費と地続きだったこと、勝ち負けに再現性がなかったこと、そして手数料と金利で実質マイナスだったこと。
その後、私は高配当株へ、さらにインデックスへと方針を変えていきます。手法を2回変えて分かったのは、変えるべきだったのは手法ではなく、自分に合う土俵の選び方だったということでした。
もしあなたが今、レバレッジをかけた取引で消耗しているなら。一度、金利と手数料を含めた実質の成績を計算してみてください。そしてその数字を、失った時間の分まで含めて眺めてみることをおすすめします。
この記事のチェックリスト
- □ 直近1年の成績を、手数料と金利まで含めて計算した
- □ 勝てた取引の理由を、自分の言葉で説明できるか確認した
- □ 追証が発生した場合、どの口座から払うことになるか確認した
- □ 家族といる時間に、何回スマホで相場を見たか数えてみた
- □ 投資が生活に占める面積が、適量かどうか見直した
あわせて読みたい
- 旅行中も株価が気になってスマホを手放せなかった後悔|スイングトレードをやめた理由
- インデックス投資の「取り崩し」が怖い本当の理由|4%ルールを我が家の数字で計算した
- 高配当株からインデックス重視に方針転換した話|2児パパが自分のポートフォリオを見て気づいたこと
- 投資500万円で変わったFIREへの意識|2児パパが設計するサイドFIRE戦略と必要資産額
- 妻が2週間入院して気づいた、時間とお金の「余白」の本当の価値
※本記事は個人の体験・見解に基づくものであり、特定の投資手法を推奨するものではありません。信用取引は元本を超える損失が生じる可能性があります。投資判断はご自身の責任でお願いします。
コメント