資産形成/投資戦術

NISA枠を使い切ったら次どうする?特定口座で高配当株を買い続ける理由と実践法

NISAの年間360万円枠を使い切ったあとの選択肢を徹底解説。現金で置くか・特定口座で投資するか悩む30代パパが、税金がかかっても特定口座で高配当株を買い続ける理由と実践法をリアルな体験談で紹介します。
サイドFIRE設計図

子育て中に自己投資は贅沢?3つの課金で朝活・副業・資産形成が同時に加速した実体験

「自己投資はお金の無駄」と思っていた2児パパが、Claude・MacBook Air・リベシティへの3つの課金で毎日が変わった実体験を解説。朝活の密度が2〜3倍になったながら作業術も紹介。
ブログ運営・副業

Claude有料プランは高い?収益ゼロの副業に月22ドルを払い続けている理由

Claudeの有料プランを3ヶ月使いました。ただし正直に書くと、私の副業の収益はほぼゼロで「時給換算で元が取れる」という話にはなりません。それでも払い続けている理由と、実際の活用シーン5つ、そして毎月出ていく固定費としての正直なデメリットまで書きます。
金融リテラシー

損切りできない3つの理由と実践できる判断基準|含み損を放置し続けると起きること

損切りできないのは意志が弱いからではありません。「損失回避バイアス」「買い理由の不明確さ」「根拠なき楽観」という3つの心理的原因があります。すぐ使える損切りルールの作り方・高配当株の判断基準もあわせて解説します。
金融リテラシー

節約してもお金が貯まらない人の共通点|固定費を削れば年24万円が手元に残る

節約しているのにお金が貯まらない——その原因は「小さな節約に集中しすぎること」です。保険・通信費・サブスクの固定費を見直すだけで年24万円が手元に残る、効率的な家計改善の方法をお伝えします。
資産形成/投資戦術

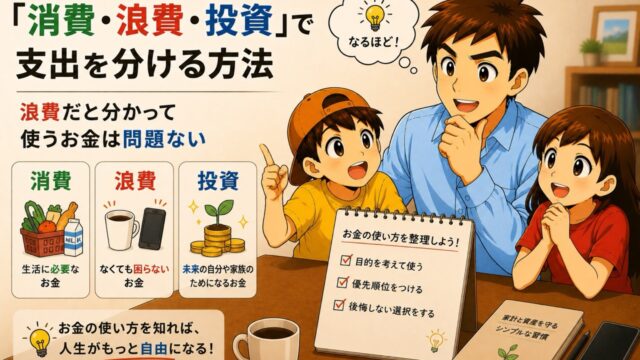
「消費・浪費・投資」で支出を分ける方法|浪費だと分かって使うお金は問題ない

支出を「消費・浪費・投資」に分けると、お金を使う判断が速くなります。我が家が実際に削った浪費は月1万円。ただし浪費より固定費を先に削るべきだった反省と、同じ支出でも人によって分類が変わるという話、そして浪費だと分かって使うお金は問題ない理由を書きます。
サイドFIRE設計図

投資500万円で変わったFIREへの意識|2児パパが設計するサイドFIRE戦略と必要資産額

投資総額が500万円を超えたとき、FIREが初めて現実的な目標に変わった。2児のパパが実践するサイドFIRE設計——必要資産額の逆算、配当収入シミュレーション、500万円からのロードマップを公開します。
資産形成/投資戦術

旅行中も株価が気になってスマホを手放せなかった後悔|スイングトレードをやめた理由

子どもが初めて海を見て叫んだ横で、私はチャートを見ていました。スイングトレードをやめた理由は損益ではなく、この後悔です。信用取引で30万円失った経緯と、短期売買が家族の時間を削る仕組み、そして数年後に同じ失敗を繰り返した話まで正直に書きます。
サイドFIRE設計図

NISAを銀行で始めて後悔した話|2年で+1,000円しか増えなかった理由と証券会社への移管方法

住宅ローンのついでにNISAを銀行で開設した結果、2年積み立てて増えたのは+1,000円だけ。銀行のNISAがなぜ損なのか、証券会社への移管方法と手順を実体験をもとに解説します。
サイドFIRE設計図

感情的な投資判断をやめたい人へ|仕事のPDCA・カイゼン思考を高配当投資に活かした実践法

「なんとなく買って後悔」「怖くて売ってしまう」——感情的な投資判断に悩んでいませんか?製造業のカイゼン思考・なぜなぜ分析・PDCAサイクルを高配当投資に転用すると、ルールで動けるようになります。4基準の一覧表と月次PDCA実践法を解説します。