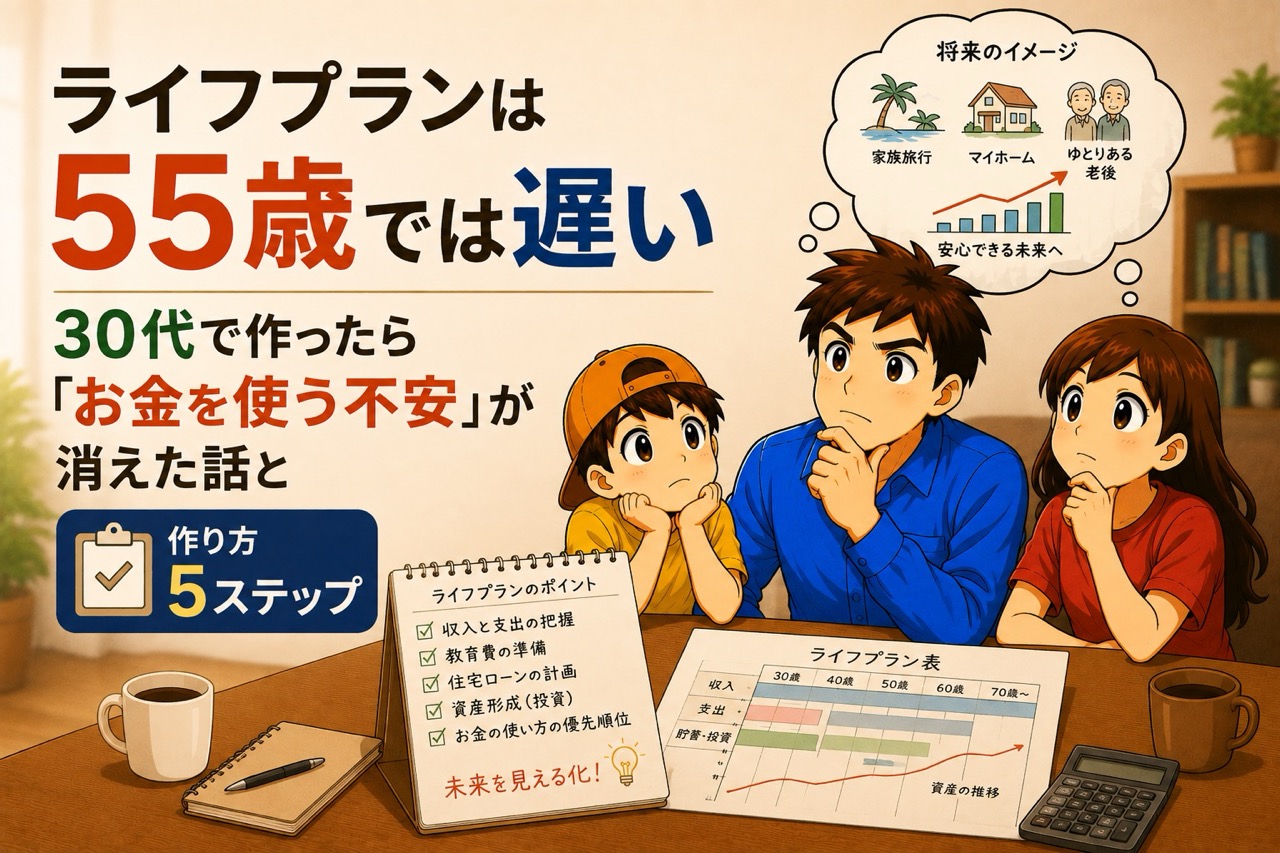
先日、会社の先輩と話していて驚いたことがあります。
「55歳になると、組合が老後のライフプラン説明会をやってくれるんだよ」
ありがたい制度だとは思います。でも同時に、こう思ってしまいました。
それ、考えるの遅くないですか。
55歳から考え始めて、間に合うのだろうか。もっと言えば、それまでの30年間、みんな何を目安にお金を使ってきたのだろう。行き当たりばったりで使って、なんとなく貯めて、55歳で初めて全体像を見るのだろうか。
私は30代でライフプランを作りました。作ってみて分かったのは、ライフプランは「我慢するための計画表」ではなく「安心してお金を使うための道具」だったということです。
この記事では、なぜ早く作るべきなのか、そして実際にどう作るのかを書きます。
こんな人に読んでほしい
- ライフプランを作ったことがなく、なんとなく貯金している方
- 旅行や大きな買い物のとき、お金を使うのが不安になる方
- 「計画を立てると節約ばかりになりそう」と思っている方
- 夫婦で家計の温度差を感じている方
この記事でわかること
- 55歳からでは遅い理由(何が手遅れになるのか)
- ライフプランがないと、お金は貯まらないだけでなく「使えない」という話
- 収入・投資・消費・浪費の仕分け方
- ライフプランの作り方5ステップ
- 我が家で作って分かった実数字
- 年1回の見直しルール
①55歳からでは、打てる手がほとんど残っていない
まず、なぜ55歳では遅いのか。答えは単純で、その頃には主要な支出がほぼ確定してしまっているからです。
30代と55歳で、動かせるものを並べてみます。
| 動かせるもの | 30代 | 55歳 |
|---|---|---|
| 住宅ローンの借入額・返済計画 | ◎ これから決める | × 返済終盤 |
| 教育費の準備 | ◎ 15〜20年の準備期間 | × 支払い終了間近か終了後 |
| 積立による複利 | ◎ 30年の時間がある | △ 10年程度 |
| 働き方・転職 | ◎ 選択肢が多い | △ 限られる |
| 保険・通信費などの固定費 | ◎ 削れば効果が長く続く | △ 効果を得られる期間が短い |
30代で動かせば効果が30年続くものが、55歳では10年しか続きません。
特に大きいのが複利です。我が家の試算では、年80万円の積立より、すでにある2100万円が生む複利のほうが圧倒的に効いていました。時間そのものが最大の資産なので、それを使い切ってから計画を立てるのは、順番が逆です。
もちろん55歳で作らないよりは作ったほうがいい。ただ、そこは「対策を打つ計画」ではなく「現実を受け入れる確認作業」に近くなります。
②ライフプランがないと、お金は「貯まらない」のではなく「使えない」
ここが、この記事でいちばん書きたかったことです。
ライフプランというと「無駄遣いを減らすための計画表」と思われがちです。でも私が実感したのは、逆の効果でした。
計画がないときに、何が起きていたか
ライフプランを作る前の私は、こういう状態でした。
- いくら貯めればいいのか分からないので、目標なくなんとなく貯金する
- 結果、中途半端にしか貯まらない
- お金が中途半端だから、大きな支出に手が出せない
- 旅行に行っても予算を決めていないので、使いながら不安になる
最後がいちばんつらかったです。旅行中ですらストレスだった。 せっかく家族で来ているのに、支払いのたびに「これ、使って大丈夫なんだろうか」と考えてしまう。楽しむために来たのに、楽しめていない。
これは節約が足りないからではありません。判断の基準がなかったからです。
計画があると、何が変わるか
ライフプランを作ると、いつ・何に・いくら必要かが年表として見えるようになります。すると2つのことが起きます。
1. そこに向けて貯めておける
我が家の場合、教育費のピークが2042〜2043年に来ることが分かりました。年間270〜290万円です。15年以上前から分かっていれば、それに向けて準備ができます。「いつ必要か」が分かって初めて、貯金は計画になります。
2. 使っていいお金が分かる
そして、これが大きい。将来必要な額が押さえられていれば、それ以外は使っていいお金です。
旅行の予算を決められる。決めた範囲なら、罪悪感なく使える。使っている最中に不安にならない。
つまりライフプランは、支出を止めるためではなく、支出に許可を出すための道具でした。作る前より、我が家はむしろお金を使いやすくなっています。
この「使えるようになる」という感覚については、別の記事でも書きました。貯めることに慣れすぎると、使うことのほうが下手になります。
投資に回してばかりで人生がつまらなくなった話|ロレックスとハワイという「使う目標」を立てた理由
③作る前に:収入・投資・消費・浪費を仕分ける
ライフプランを作るには、まず自分のお金の流れを分類する必要があります。おすすめは、支出を3つに分ける方法です。
| 分類 | 定義 | 例 |
|---|---|---|
| 消費 | 生活に必要な支出 | 食費、水道光熱費、家賃・ローン、通信費 |
| 浪費 | 必要以上の支出。満足も残らない | なんとなくのコンビニ、使っていないサブスク |
| 投資 | 将来の資産や価値になる支出 | 積立投資、書籍、スキル、健康、時短家電 |
大事なのは、浪費をゼロにしようとしないことです。ゼロにすると生活が窮屈になり、続きません。
そしてもうひとつ。同じ支出でも、人によって分類が変わります。 家族旅行は、我が家にとっては浪費ではなく投資に近い。子どもと過ごせる時期は限られているからです。
時短家電を「投資」に入れているのも同じ理由です。浮いた時間が毎日返ってくるなら、それは消費ではありません。
この仕分けを夫婦でやると、価値観のすり合わせにもなります。意見が食い違うのは価値観の対立ではなく、単に分類が違うだけということがよくあります。
この分け方については、別の記事に詳しく書きました。
「消費・浪費・投資」で支出を分ける方法|浪費だと分かって使うお金は問題ない
④ライフプランの作り方5ステップ
実際の作り方です。ExcelでもGoogleスプレッドシートでも構いません。
Step 1:年間支出を洗い出す
まず現状把握です。住宅ローンとそれ以外を必ず分けてください。 ローンはいつか終わる支出なので、老後の必要額を計算するときに区別が必要になります。
我が家の場合、年間支出は633万円。うち住宅ローンが230万円でした。
Step 2:ライフイベントを年表に置く
縦軸に西暦、横軸に家族の年齢を並べ、大きなイベントを書き込みます。
- 子どもの進学(小・中・高・大学)
- 車の買い替え
- 住宅の修繕・リフォーム
- 定年、年金受給開始
- 行きたい旅行
旅行を書き込むのがポイントです。イベント欄が支出だけだと、計画表が我慢の一覧になってしまいます。
Step 3:教育費を見積もる
進学先の想定を決めて、年ごとの金額を置いていきます。目安はこのあたりです。
| 区分 | 年額の目安 |
|---|---|
| 公立小学校 | 約35万円 |
| 公立中学校 | 約54万円 |
| 公立高校 | 約60万円 |
| 私立大学(文系・自宅通学) | 初年度135万円/以降115万円 |
| 私立大学(理系・自宅通学) | 初年度180万円/以降155万円 |
我が家は子ども2人で2229万円になりました。
Step 4:資産の推移を年次で計算する
各年の「積立額 − 教育費など特別支出」を出し、想定利回りをかけながら積み上げます。
前年の資産 ×(1+利回り)+ その年の収支 = その年の資産
この1行を、下にコピーしていくだけです。利回りは5%程度で置くことが多いですが、現金部分は増えないので、やや楽観的な数字になる点は意識しておいてください。
私はリベシティで配布されているライフプラン表を使いました。配布物なので私から共有することはできませんが、自分で作る場合に必要な列は次のとおりです。
| 列 | 内容 |
|---|---|
| 西暦 | 現在から30年程度 |
| 家族の年齢 | 全員分。イベントの時期が自動で見えます |
| 収入 | 手取りベース |
| 生活費 | 住宅ローンとそれ以外を分ける |
| 特別支出 | 教育費、車の買い替え、旅行など |
| 年間収支 | 収入 −(生活費+特別支出) |
| 資産残高 | 前年 ×(1+利回り)+ 年間収支 |
この7列があれば足ります。 ExcelでもGoogleスプレッドシートでも作れますし、無料のライフプランシートを配布している金融機関や公的機関もあります。
Step 5:目標額と到達年を出す
老後やFIREの目標額を決めて、Step 4の表がいつそこに届くか確認します。4%ルールを使うなら「(年間支出 − 住宅ローン)× 25」が目安です。
ただし4%ルールは「毎年その額を取り崩す」前提の計算式です。積み上げて終わりではない点は、意識しておいたほうがいいと思います。
インデックス投資の「取り崩し」が怖い本当の理由|4%ルールを我が家の数字で計算した
⑤我が家で作って分かったこと
実際に作ってみると、思っていたのと違う発見がいくつもありました。
教育費のピークは2042〜2043年
子ども2人が同時に大学に通う2年間が、年270〜290万円で最大の山。今の積立額の3倍以上が出ていきます。
保育園代の60万円は2030年に消える
これは作るまで気づきませんでした。教育費は増える一方だと思い込んでいましたが、小学校入学のタイミングで一度下がります。ここで浮いた分を投資に回せば、大学の山に備えられる。
サイドFIREの到達は31年後
正直しんどい数字でしたが、同時に「どこを押せば動くのか」も分かりました。運用ではなく、固定費と入金力でした。
資産2100万でサイドFIREを計算したら31年後だった|それでも絶望しなかった理由
変動金利の上昇は月8000円、総額370万円
住宅ローンの金利が0.865%から1.115%に上がりました。月8000円と聞くと耐えられそうですが、総額にすると370万円です。ライフプランに入れて初めて重さが分かりました。
住宅ローン残高6737万円。純資産がマイナスになる分岐点を計算してみた
⑥外れる前提で作る。そして年1回見直す
ここは正直に書いておきます。ライフプランは、まず外れます。
私自身、作る過程で見積もりを何度も修正しました。前提を一つ変えるだけで、到達年が5年も10年も動きます。
でも、それでいいと思っています。ライフプランの価値は精度ではなく、「どこを押せば数字が動くか」が分かることにあるからです。
我が家の場合、運用方法をいじっても到達年はほとんど変わりませんでした。効いたのは固定費と入金力。それが分かっただけで、次にやることが決まります。
見直しは年1回、月を決めておく
そのうえで、年に1回は必ず更新します。 タイミングを決めておくのがコツです。
- 年始
- 誕生月
- 会社の昇給・賞与の時期
- 確定申告や年末調整の時期
我が家は年1回のペースで見直しています。1年経てば、収入も支出も家族の状況も変わる。更新しないライフプランは、ただの古い予想です。
「完璧に作ってから」と考えると永遠に作れません。ざっくり作って、毎年直す。 これが現実的だと思います。
⑦夫婦で共有する(ここがいちばん難しい)
最後に、いちばん難しい話です。
家計に対する温度感が夫婦で違うのは、ごく普通のことです。片方が数字好きで、もう片方がそうでない。よくあることだと思います。
我が家も、最初から揃っていたわけではありません。
うまくいき始めたのは、「節約しよう」と言うのをやめてからでした。代わりにやったのは、数字を並べて一緒に見ることです。
すると分かったのは、意見の違いが「価値観の対立」ではなく、単に前提を共有していなかっただけだということでした。教育費が2229万円かかると知らなければ、今使っていいお金の感覚も揃いません。情報が違えば、結論が違うのは当たり前です。
そしてもうひとつ。ライフプランは制限の道具ではなく、「これは使っていい」を明確にする道具でもあります。この説明ができるようになってから、話がしやすくなりました。
よくある質問
Q. ライフプランは何歳から作るべきですか?
A. 早いほど有利です。特に住宅購入や子どもの誕生といった大きなイベントの前に作れると理想的です。すでに過ぎていても、教育費や積立を動かせる期間が長いほど選択肢は多くなります。
Q. FPに相談したほうがいいですか?
A. 自分で作れるなら、まず自分で作ることをおすすめします。自分で作ると「どの数字を変えると結果が動くか」が体感できるからです。そのうえで判断に迷う部分(保険、住宅、税金)を専門家に相談するのが効率的だと思います。なお相談先によっては商品の提案が伴うこともあるので、そこは意識しておくといいかもしれません。
Q. 想定利回りは何%で計算すればいいですか?
A. 我が家は5%で計算しています。ただしこれは全資産に一律で適用した数字なので、現金部分を含めると楽観的です。不安なら3%程度で置いて、複数パターン作ると安心感が違います。
Q. 計画通りにいかないと落ち込みませんか?
A. 落ち込みます。我が家も「31年後」という数字を見たときはしんどかったです。ただ、分からないまま不安でいるほうが、私にはつらかったです。数字が出れば対策が考えられます。そして年1回見直せば、状況が改善していることもあります。
Q. 夫婦で温度差があります
A. 「節約しよう」ではなく「一緒に数字を見よう」から始めるのがおすすめです。教育費や老後資金の金額は、多くの人が正確には知りません。前提を揃えるだけで話が進むことがあります。
まとめ:計画は、我慢するためではなく使うために作る
55歳の説明会を否定するつもりはありません。ただ、そこで初めて全体像を見るのは、あまりにもったいないと思います。
30代で作れば、住宅ローンも教育費も働き方も、まだ動かせます。そして何より、お金を使うときの不安が消えます。
私にとって、いちばん大きかった変化はここでした。
以前は旅行中ですら「使いすぎていないか」と不安でした。今は、必要な額が押さえられているので、決めた予算の中なら安心して使えます。計画を作ったら、むしろお金を使いやすくなったのです。
ライフプランは、我慢の計画表ではありません。安心して使うための、許可証のようなものだと思っています。
まずはざっくりで構いません。年間支出を書き出して、子どもの進学年を並べるだけでも、見える景色が変わります。そして年に1回、見直してください。
実践チェックリスト
- □ 年間支出を洗い出した(住宅ローンとそれ以外を分けた)
- □ 支出を「消費・浪費・投資」に仕分けた
- □ 西暦と家族の年齢を並べた年表を作った
- □ 進学・車の買い替え・旅行などのイベントを年表に書き込んだ
- □ 教育費を年ごとに見積もった
- □ 資産の推移を年次で計算した
- □ 目標額(年間支出−住宅ローン)×25 を出した
- □ 見直しをする月を決めた
あわせて読みたい
- 資産2100万でサイドFIREを計算したら31年後だった|それでも絶望しなかった理由
- 住宅ローン残高6737万円。純資産がマイナスになる分岐点を計算してみた
- 家族持ちにFIREは無理?住宅ローン6737万・教育費2229万の30代がサイドFIREを目指す4ステップ
- インデックス投資の「取り崩し」が怖い本当の理由|4%ルールを我が家の数字で計算した
- 「消費・浪費・投資」で支出を分ける方法|浪費だと分かって使うお金は問題ない
※本記事は個人の家計を実際に計算した記録であり、特定の投資手法や金融商品を推奨するものではありません。試算は一定の前提に基づくものであり、将来の成果を保証するものではありません。判断はご自身の責任でお願いします。
コメント